Domain wirtschaftsprüferhandbuch.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftsprüferhandbuch.de um.
Sind Sie am Kauf der Domain
wirtschaftsprüferhandbuch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftsprüferhandbuch.de kaufen?
Welches ist besser, das Auna 900b oder das RDE NT USB?
Es ist schwierig zu sagen, welches Mikrofon besser ist, da dies von den individuellen Bedürfnissen und Vorlieben abhängt. Das Auna 900b ist ein Kondensatormikrofon mit XLR-Anschluss, während das RDE NT USB ein USB-Mikrofon ist. Das Auna 900b bietet möglicherweise eine bessere Klangqualität und Flexibilität, während das RDE NT USB einfacher zu bedienen ist und direkt an den Computer angeschlossen werden kann. **
Wie sieht die IHK-Prüfung nach 25 Jahren aus?
Die genaue Struktur und Inhalte der IHK-Prüfung können sich im Laufe der Zeit ändern, daher ist es schwierig, eine genaue Vorhersage für eine Prüfung nach 25 Jahren zu machen. Es ist jedoch wahrscheinlich, dass sich die Prüfung an die aktuellen Entwicklungen und Anforderungen in der jeweiligen Branche anpassen wird. Möglicherweise werden neue Technologien und digitale Kompetenzen eine größere Rolle spielen. **
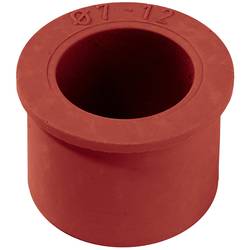

Ähnliche Suchbegriffe für Wiska-10063910-RDE-25
Top-Angebote
Produkte zum Begriff Wiska-10063910-RDE-25:
-
Wiska 10060768 RDE 25 Dichteinsatz schlagfest, mit Zugentlastung M25 Kunststoff Schwarz (RAL 9005) 25St.Mit dem Einsatz von Reduzierdichtringen wird einer höhere Flexibilität durch einen erweiterten Klemmbereich erzielt. Die Dichteinsätze passen für alle SPRINT-Verschraubungen.7,78 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wiska 10105373 RDE 25 RW Dichteinsatz schlagfest, mit Zugentlastung M25 M25 Kunststoff Schwarz (RAL 9005) 25 St.Mit dem Einsatz von Reduzierdichtringen wird einer höhere Flexibilität durch einen erweiterten Klemmbereich erzielt. Die Dichteinsätze passen für alle SPRINT-Verschraubungen. Durch die Zulassung nach DIN 45545 ist der Reduzierdichteinsatz zum Einsatz in der Bahnindustrie verwendbar.31,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie rechnet man 25 durch 25?
Man teilt 25 durch 25, was zu einem Ergebnis von 1 führt. **
-
Wie kann ein Unternehmen sicherstellen, dass interne Kontrollen und Prozesse effektiv sind und Compliance-Richtlinien eingehalten werden?
Ein Unternehmen kann sicherstellen, dass interne Kontrollen und Prozesse effektiv sind, indem es klare Richtlinien und Verantwortlichkeiten festlegt, regelmäßige Überprüfungen durchführt und Schulungen für Mitarbeiter anbietet. Die Einhaltung von Compliance-Richtlinien kann durch die Implementierung eines Whistleblower-Programms, die regelmäßige Überprüfung von Geschäftspraktiken und die Zusammenarbeit mit externen Prüfern gewährleistet werden. Die kontinuierliche Überwachung, Kommunikation und Anpassung der internen Kontrollen und Prozesse sind entscheidend, um sicherzustellen, dass das Unternehmen den gesetzlichen Anforderungen entspricht und Risiken minimiert. **
-
Welche Luxushersteller für Lautsprecher, Mikrofone und Fernseher gibt es neben Loewe, Bang & Olufsen, Harman Kardon, Bose, Tidal, RDE und Sennheiser?
Neben den genannten Marken gibt es noch weitere Luxushersteller für Lautsprecher, Mikrofone und Fernseher wie zum Beispiel Bowers & Wilkins, McIntosh, Focal, Sonus Faber, Devialet und Klipsch. Diese Marken sind bekannt für ihre hochwertige Verarbeitung, exzellente Klangqualität und innovatives Design. **
-
Welche Rolle spielen Kontrollen in der Unternehmensführung und wie können sie zur Gewährleistung von Effizienz, Compliance und Risikomanagement beitragen?
Kontrollen spielen eine entscheidende Rolle in der Unternehmensführung, da sie sicherstellen, dass die Prozesse und Aktivitäten im Unternehmen effizient und wirksam sind. Sie tragen zur Gewährleistung von Effizienz bei, indem sie sicherstellen, dass Ressourcen optimal genutzt werden und Prozesse reibungslos ablaufen. Darüber hinaus helfen Kontrollen dabei, die Einhaltung von Gesetzen und Vorschriften (Compliance) sicherzustellen und das Risikomanagement zu unterstützen, indem potenzielle Risiken frühzeitig erkannt und minimiert werden. Durch die Implementierung von Kontrollen können Unternehmen ihre Leistung verbessern, rechtliche Risiken minimieren und langfristigen Erfolg sicherstellen. **
Sind 25 g Milch auch 25 ml Milch?
Nein, 25 g Milch entsprechen nicht zwangsläufig 25 ml Milch. Das Gewicht und das Volumen von Milch können variieren, abhängig von Faktoren wie der Fettgehalt und der Dichte der Milch. Es ist daher nicht möglich, ein genaues Verhältnis zwischen Gewicht und Volumen anzugeben. **
Wie viel sind 25 cm² mal 25 cm²?
25 cm² mal 25 cm² ergibt 625 cm². **
Top-Angebote
Produkte zum Begriff Wiska-10063910-RDE-25:
-
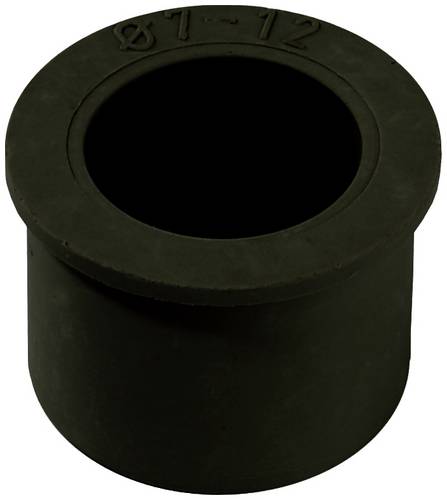
Wiska 10063910 RDE 25 LT Dichteinsatz schlagfest, mit Zugentlastung M25 M25 Kunststoff 25 St.Mit dem Einsatz von Reduzierdichtringen wird einer höhere Flexibilität durch einen erweiterten Klemmbereich erzielt. Die Dichteinsätze passen für alle SPRINT-Verschraubungen. Durch die Verwendung von Silikon kann auch der Einsatz bei tiefen Temperaturen gewährleistet werden.29,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wiska Kunststoffkabelverschraubung ESKV-RDE 20 M20x1,5 IP68 RAL7001SPRINT® Kabelverschraubung aus hochwertigem Polyamid 6.6 zum Einsatz im Innen- und Außenbereich. , Optimale Abdichtung und Zugentlastung durch spezielles WISKA Lamellensystem mit vergrößerten Kontaktflächen und großem Dichtbereich. Abdichtung zum Gehäuse in den Größen M12 bis M32 durch angespritzte Dichtlippe, Größe M40 bis M63 mit Anschlussgewindedichtring. Alle Dichtungen werden in EPDM ausgeführt und zeichnen sich durch hervorragende Beständigkeiten gegen Wasser, Ozon, UV-Strahlung sowie Chemikalien aus. Das selbst hemmende Hutmuttergewinde bietet optimalen Vibrationsschutz und Schutz vor Überdrehen der Hutmutter. , Für besondere Anwendungen steht innerhalb des SPRINT®-Systems eine umfangreiche Auswahl an Zubehörteilen zur Verfügung.0,96 €*Versand: 8,50 €Sichere Weiterleitung zum Anbieter
-
Wiska 10060768 RDE 25 Dichteinsatz schlagfest, mit Zugentlastung M25 Kunststoff Schwarz (RAL 9005) 25St.Mit dem Einsatz von Reduzierdichtringen wird einer höhere Flexibilität durch einen erweiterten Klemmbereich erzielt. Die Dichteinsätze passen für alle SPRINT-Verschraubungen.7,78 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wiska 10105373 RDE 25 RW Dichteinsatz schlagfest, mit Zugentlastung M25 M25 Kunststoff Schwarz (RAL 9005) 25 St.Mit dem Einsatz von Reduzierdichtringen wird einer höhere Flexibilität durch einen erweiterten Klemmbereich erzielt. Die Dichteinsätze passen für alle SPRINT-Verschraubungen. Durch die Zulassung nach DIN 45545 ist der Reduzierdichteinsatz zum Einsatz in der Bahnindustrie verwendbar.31,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Welches ist besser, das Auna 900b oder das RDE NT USB?
Es ist schwierig zu sagen, welches Mikrofon besser ist, da dies von den individuellen Bedürfnissen und Vorlieben abhängt. Das Auna 900b ist ein Kondensatormikrofon mit XLR-Anschluss, während das RDE NT USB ein USB-Mikrofon ist. Das Auna 900b bietet möglicherweise eine bessere Klangqualität und Flexibilität, während das RDE NT USB einfacher zu bedienen ist und direkt an den Computer angeschlossen werden kann. **
-
Wie sieht die IHK-Prüfung nach 25 Jahren aus?
Die genaue Struktur und Inhalte der IHK-Prüfung können sich im Laufe der Zeit ändern, daher ist es schwierig, eine genaue Vorhersage für eine Prüfung nach 25 Jahren zu machen. Es ist jedoch wahrscheinlich, dass sich die Prüfung an die aktuellen Entwicklungen und Anforderungen in der jeweiligen Branche anpassen wird. Möglicherweise werden neue Technologien und digitale Kompetenzen eine größere Rolle spielen. **
-
Wie rechnet man 25 durch 25?
Man teilt 25 durch 25, was zu einem Ergebnis von 1 führt. **
-
Wie kann ein Unternehmen sicherstellen, dass interne Kontrollen und Prozesse effektiv sind und Compliance-Richtlinien eingehalten werden?
Ein Unternehmen kann sicherstellen, dass interne Kontrollen und Prozesse effektiv sind, indem es klare Richtlinien und Verantwortlichkeiten festlegt, regelmäßige Überprüfungen durchführt und Schulungen für Mitarbeiter anbietet. Die Einhaltung von Compliance-Richtlinien kann durch die Implementierung eines Whistleblower-Programms, die regelmäßige Überprüfung von Geschäftspraktiken und die Zusammenarbeit mit externen Prüfern gewährleistet werden. Die kontinuierliche Überwachung, Kommunikation und Anpassung der internen Kontrollen und Prozesse sind entscheidend, um sicherzustellen, dass das Unternehmen den gesetzlichen Anforderungen entspricht und Risiken minimiert. **
Ähnliche Suchbegriffe für Wiska-10063910-RDE-25
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiska 10063934 RDE 32 LT Dichteinsatz schlagfest, mit Zugentlastung M32 Kunststoff 25 St.Mit dem Einsatz von Reduzierdichtringen wird einer höhere Flexibilität durch einen erweiterten Klemmbereich erzielt. Die Dichteinsätze passen für alle SPRINT-Verschraubungen. Durch die Verwendung von Silikon kann auch der Einsatz bei tiefen Temperaturen gewährleistet werden.48,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wiska 10062186 RDE 32 Dichteinsatz schlagfest, mit Zugentlastung M32 Kunststoff Schwarz (RAL 9005) 25 St.Mit dem Einsatz von Reduzierdichtringen wird einer höhere Flexibilität durch einen erweiterten Klemmbereich erzielt. Die Dichteinsätze passen für alle SPRINT-Verschraubungen.24,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Welche Luxushersteller für Lautsprecher, Mikrofone und Fernseher gibt es neben Loewe, Bang & Olufsen, Harman Kardon, Bose, Tidal, RDE und Sennheiser?
Neben den genannten Marken gibt es noch weitere Luxushersteller für Lautsprecher, Mikrofone und Fernseher wie zum Beispiel Bowers & Wilkins, McIntosh, Focal, Sonus Faber, Devialet und Klipsch. Diese Marken sind bekannt für ihre hochwertige Verarbeitung, exzellente Klangqualität und innovatives Design. **
-
Welche Rolle spielen Kontrollen in der Unternehmensführung und wie können sie zur Gewährleistung von Effizienz, Compliance und Risikomanagement beitragen?
Kontrollen spielen eine entscheidende Rolle in der Unternehmensführung, da sie sicherstellen, dass die Prozesse und Aktivitäten im Unternehmen effizient und wirksam sind. Sie tragen zur Gewährleistung von Effizienz bei, indem sie sicherstellen, dass Ressourcen optimal genutzt werden und Prozesse reibungslos ablaufen. Darüber hinaus helfen Kontrollen dabei, die Einhaltung von Gesetzen und Vorschriften (Compliance) sicherzustellen und das Risikomanagement zu unterstützen, indem potenzielle Risiken frühzeitig erkannt und minimiert werden. Durch die Implementierung von Kontrollen können Unternehmen ihre Leistung verbessern, rechtliche Risiken minimieren und langfristigen Erfolg sicherstellen. **
-
Sind 25 g Milch auch 25 ml Milch?
Nein, 25 g Milch entsprechen nicht zwangsläufig 25 ml Milch. Das Gewicht und das Volumen von Milch können variieren, abhängig von Faktoren wie der Fettgehalt und der Dichte der Milch. Es ist daher nicht möglich, ein genaues Verhältnis zwischen Gewicht und Volumen anzugeben. **
-
Wie viel sind 25 cm² mal 25 cm²?
25 cm² mal 25 cm² ergibt 625 cm². **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.