Domain wirtschaftsprüferhandbuch.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftsprüferhandbuch.de um.
Sind Sie am Kauf der Domain
wirtschaftsprüferhandbuch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftsprüferhandbuch.de kaufen?
Was ist der Unterschied zwischen "p" und "p"?
Es gibt keinen Unterschied zwischen "p" und "p", da es sich um den gleichen Buchstaben handelt. "p" ist der 16. Buchstabe im deutschen Alphabet und wird als "pe" ausgesprochen. **
Was ist der Unterschied zwischen "p" und "p"?
Es gibt keinen Unterschied zwischen "p" und "p", da es sich um denselben Buchstaben handelt. Beide repräsentieren den gleichen Laut im Alphabet. **


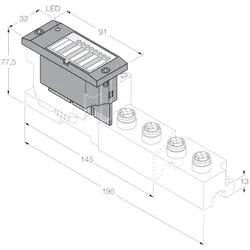
Ähnliche Suchbegriffe für Turck-Elektronikmodul-BL67-4DI-P
Top-Angebote
Produkte zum Begriff Turck-Elektronikmodul-BL67-4DI-P:
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Stop mit einem "p" oder mit zwei "p"?
Das Wort "Stop" wird mit einem "p" geschrieben. **
-
Was sind die wichtigsten Komponenten, die ein Elektronikmodul enthalten sollte, um eine optimale Leistung zu gewährleisten?
Ein Elektronikmodul sollte eine stabile Stromversorgung haben, um eine zuverlässige Leistung zu gewährleisten. Zudem sind hochwertige Komponenten wie Prozessoren, Speicher und Sensoren wichtig für eine optimale Leistung. Eine effiziente Kühlung und ein guter Schutz vor äußeren Einflüssen wie Feuchtigkeit und Staub sind ebenfalls entscheidend für die Leistungsfähigkeit des Moduls. **
-
Welche Funktionen und Anwendungen hat ein typisches Elektronikmodul? Wie unterscheiden sich verschiedene Arten von Elektronikmodulen voneinander?
Ein typisches Elektronikmodul dient dazu, elektronische Schaltungen zu vereinfachen und zu optimieren. Es kann verschiedene Funktionen wie Spannungsregelung, Signalverarbeitung oder Kommunikation bereitstellen. Die Unterschiede zwischen verschiedenen Arten von Elektronikmodulen liegen in den spezifischen Funktionen, Komponenten und Anwendungen, für die sie entwickelt wurden. **
-
Wird P-Cumarsäure durch Beta-Oxidation zu P-Hydroxybenzoesäure umgewandelt?
Nein, P-Cumarsäure wird nicht durch Beta-Oxidation zu P-Hydroxybenzoesäure umgewandelt. Die Beta-Oxidation ist ein Stoffwechselweg, bei dem Fettsäuren abgebaut werden. P-Cumarsäure und P-Hydroxybenzoesäure sind jedoch beides aromatische Verbindungen und werden nicht durch die Beta-Oxidation beeinflusst. **
Wie lautet die korrekte Bezeichnung für Wahrscheinlichkeit: p oder P?
Die korrekte Bezeichnung für Wahrscheinlichkeit ist P. In der Regel wird der Buchstabe P groß geschrieben, um ihn von anderen Variablen zu unterscheiden. Der Buchstabe p wird oft für die Wahrscheinlichkeitsdichte verwendet. **
Was ist P * * * * *?
Was ist P * * * * *? Diese Frage könnte sich auf verschiedene Dinge beziehen, da der Platzhalter für fünf Buchstaben steht. Es könnte sich um ein Akronym handeln, das für eine Organisation, einen Prozess oder ein Produkt steht. Es könnte auch ein Rätsel sein, bei dem die Buchstaben durch den Kontext erraten werden müssen. In jedem Fall ist es wichtig, den Zusammenhang zu verstehen, um die Frage richtig zu beantworten. Man könnte auch nach weiteren Hinweisen fragen, um das Rätsel zu lösen. **
Top-Angebote
Produkte zum Begriff Turck-Elektronikmodul-BL67-4DI-P:
-
Was ist der Unterschied zwischen "p" und "p"?
Es gibt keinen Unterschied zwischen "p" und "p", da es sich um den gleichen Buchstaben handelt. "p" ist der 16. Buchstabe im deutschen Alphabet und wird als "pe" ausgesprochen. **
-
Was ist der Unterschied zwischen "p" und "p"?
Es gibt keinen Unterschied zwischen "p" und "p", da es sich um denselben Buchstaben handelt. Beide repräsentieren den gleichen Laut im Alphabet. **
-
Stop mit einem "p" oder mit zwei "p"?
Das Wort "Stop" wird mit einem "p" geschrieben. **
-
Was sind die wichtigsten Komponenten, die ein Elektronikmodul enthalten sollte, um eine optimale Leistung zu gewährleisten?
Ein Elektronikmodul sollte eine stabile Stromversorgung haben, um eine zuverlässige Leistung zu gewährleisten. Zudem sind hochwertige Komponenten wie Prozessoren, Speicher und Sensoren wichtig für eine optimale Leistung. Eine effiziente Kühlung und ein guter Schutz vor äußeren Einflüssen wie Feuchtigkeit und Staub sind ebenfalls entscheidend für die Leistungsfähigkeit des Moduls. **
Ähnliche Suchbegriffe für Turck-Elektronikmodul-BL67-4DI-P
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Funktionen und Anwendungen hat ein typisches Elektronikmodul? Wie unterscheiden sich verschiedene Arten von Elektronikmodulen voneinander?
Ein typisches Elektronikmodul dient dazu, elektronische Schaltungen zu vereinfachen und zu optimieren. Es kann verschiedene Funktionen wie Spannungsregelung, Signalverarbeitung oder Kommunikation bereitstellen. Die Unterschiede zwischen verschiedenen Arten von Elektronikmodulen liegen in den spezifischen Funktionen, Komponenten und Anwendungen, für die sie entwickelt wurden. **
-
Wird P-Cumarsäure durch Beta-Oxidation zu P-Hydroxybenzoesäure umgewandelt?
Nein, P-Cumarsäure wird nicht durch Beta-Oxidation zu P-Hydroxybenzoesäure umgewandelt. Die Beta-Oxidation ist ein Stoffwechselweg, bei dem Fettsäuren abgebaut werden. P-Cumarsäure und P-Hydroxybenzoesäure sind jedoch beides aromatische Verbindungen und werden nicht durch die Beta-Oxidation beeinflusst. **
-
Wie lautet die korrekte Bezeichnung für Wahrscheinlichkeit: p oder P?
Die korrekte Bezeichnung für Wahrscheinlichkeit ist P. In der Regel wird der Buchstabe P groß geschrieben, um ihn von anderen Variablen zu unterscheiden. Der Buchstabe p wird oft für die Wahrscheinlichkeitsdichte verwendet. **
-
Was ist P * * * * *?
Was ist P * * * * *? Diese Frage könnte sich auf verschiedene Dinge beziehen, da der Platzhalter für fünf Buchstaben steht. Es könnte sich um ein Akronym handeln, das für eine Organisation, einen Prozess oder ein Produkt steht. Es könnte auch ein Rätsel sein, bei dem die Buchstaben durch den Kontext erraten werden müssen. In jedem Fall ist es wichtig, den Zusammenhang zu verstehen, um die Frage richtig zu beantworten. Man könnte auch nach weiteren Hinweisen fragen, um das Rätsel zu lösen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.