Domain wirtschaftsprüferhandbuch.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftsprüferhandbuch.de um.
Sind Sie am Kauf der Domain
wirtschaftsprüferhandbuch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftsprüferhandbuch.de kaufen?
Quinte oder Quarte?
Die Wahl zwischen Quinte und Quarte hängt von der musikalischen Kontext ab. In der Harmonielehre bezieht sich die Quinte auf den fünften Ton einer Tonleiter, während die Quarte den vierten Ton bezeichnet. Beide Intervalle haben unterschiedliche Klangqualitäten und können je nach musikalischer Situation verwendet werden. **
Was ist Quarte und Quinte?
Was ist Quarte und Quinte? Quarte und Quinte sind Begriffe aus der Musiktheorie und beziehen sich auf Intervalle zwischen Tönen. Eine Quarte besteht aus vier Tonstufen und entspricht einem Abstand von fünf Halbtönen. Eine Quinte hingegen besteht aus fünf Tonstufen und entspricht einem Abstand von sieben Halbtönen. Diese Intervalle spielen eine wichtige Rolle in der Harmonielehre und werden häufig in Akkorden verwendet, um Klangfarben und Spannungen zu erzeugen. In der Dur-Tonleiter sind die Quarte und Quinte stabile und harmonische Intervalle, die oft als Grundlage für Akkorde dienen. **

Ähnliche Suchbegriffe für Quarte
Top-Angebote
Produkte zum Begriff Quarte:
-
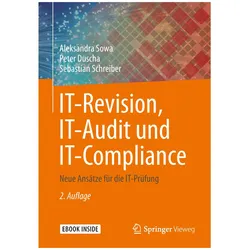
IT-Revision, IT-Audit und IT-Compliance, Fachbücher von Aleksandra Sowa, Peter Duscha, Sebastian SchreiberAuf Grundlage des risikoorientierten Prüfungsansatzes zeigt dieses Buch, wie effektive Prüfungsaktivitäten in einem komplexen Prüfungsumfeld mit besonderer Berücksichtigung aktueller Topthemen wie Datenschutz, Cybersecurity, Penetrationstests und Investigationen bei einer wachsenden Anzahl unternehmensinterner Ermittlungen durchgeführt werden können. Neuartige Instrumente und Methoden für die Arbeit der IT-Revision werden aufgezeigt und neue Ansätze diskutiert. In der zweiten, überarbeiteten und aktualisierten Auflage erfahren die Meldepflichten nach DSGVO, ITSiG bzw. NIS-Richtlinie eine besondere Betrachtung. Das Buch hilft, die Arbeitsweisen der Revision systematisch zu erfassen sowie Prüfungen zu planen und durchzuführen. Dabei bietet es sowohl fertige Lösungen als auch Hilfe zur Selbsthilfe an.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance für die Praxis / Interne Untersuchungen, Fachbücher von Klaus Moosmayer, Annette Kraus, Niels HartwigDas Buch "Compliance für die Praxis / Interne Untersuchungen" bietet einen umfassenden Leitfaden für Unternehmen, die sich mit den Herausforderungen und Anforderungen im Bereich der Compliance auseinandersetzen. Es richtet sich an Fachleute, die interne Untersuchungen durchführen müssen, und vermittelt praxisnahe Ansätze zur Umsetzung von Compliance-Massnahmen. Die Autoren, erfahrene Experten auf ihrem Gebiet, stellen bewährte Methoden und Strategien vor, die Unternehmen dabei unterstützen, rechtliche Vorgaben einzuhalten und Risiken zu minimieren. Das Werk ist besonders wertvoll für Juristen, Compliance-Beauftragte und Führungskräfte, die ein tiefes Verständnis für die rechtlichen Rahmenbedingungen und die praktische Anwendung von Compliance-Richtlinien entwickeln möchten. Die klare Struktur und die fundierten Inhalte machen es zu einem unverzichtbaren Nachschlagewerk für die Praxis.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viele halbtonschritte hat eine reine Quarte?
Wie viele Halbtonschritte hat eine reine Quarte? Eine reine Quarte besteht aus fünf Halbtonschritten. Dies bedeutet, dass die Distanz zwischen der Grundnote und der vierten Stufe des Dur-Tonleiters fünf Halbtöne beträgt. Die reine Quarte ist eine harmonische und angenehme Intervall, das häufig in der Musik verwendet wird. Sie erzeugt einen stabilen und ausgewogenen Klang, der in vielen Melodien und Akkorden vorkommt. **
-
Was ist der Unterschied zwischen einer Quarte und einer Terz?
Eine Quarte ist ein Intervall, das aus vier Tonstufen besteht, während eine Terz aus drei Tonstufen besteht. Die Quarte ist also größer als die Terz. In der Dur-Tonleiter ist die Quarte ein Intervall von vier Halbtonschritten, während die Terz ein Intervall von drei Halbtonschritten ist. **
-
Wann wird zum Beispiel die große Terz und wann die verminderte Quarte genutzt?
Die große Terz wird in der Regel verwendet, um einen Dur-Akkord zu bilden, während die verminderte Quarte verwendet wird, um einen verminderten Akkord zu bilden. Die Wahl zwischen den beiden hängt von der gewünschten Klangfarbe und dem musikalischen Kontext ab. **
-
Warum gibt es auf dem Klavier bzw. in der Harmonielehre keine kleine Quarte und keine kleine Quinte?
In der Harmonielehre werden die Intervalle in Dur- und Moll-Tonleitern klassifiziert. Die kleine Quarte und die kleine Quinte sind in diesen Tonleitern nicht vorhanden. Stattdessen gibt es die große Quarte und die große Quinte. Auf dem Klavier werden diese Intervalle durch die entsprechenden Tasten repräsentiert. **

Wie kann ein Unternehmen sicherstellen, dass interne Kontrollen und Prozesse effektiv sind und Compliance-Richtlinien eingehalten werden?
Ein Unternehmen kann sicherstellen, dass interne Kontrollen und Prozesse effektiv sind, indem es klare Richtlinien und Verantwortlichkeiten festlegt, regelmäßige Überprüfungen durchführt und Schulungen für Mitarbeiter anbietet. Die Einhaltung von Compliance-Richtlinien kann durch die Implementierung eines Whistleblower-Programms, die regelmäßige Überprüfung von Geschäftspraktiken und die Zusammenarbeit mit externen Prüfern gewährleistet werden. Die kontinuierliche Überwachung, Kommunikation und Anpassung der internen Kontrollen und Prozesse sind entscheidend, um sicherzustellen, dass das Unternehmen den gesetzlichen Anforderungen entspricht und Risiken minimiert. **
Welche Rolle spielen Kontrollen in der Unternehmensführung und wie können sie zur Gewährleistung von Effizienz, Compliance und Risikomanagement beitragen?
Kontrollen spielen eine entscheidende Rolle in der Unternehmensführung, da sie sicherstellen, dass die Prozesse und Aktivitäten im Unternehmen effizient und wirksam sind. Sie tragen zur Gewährleistung von Effizienz bei, indem sie sicherstellen, dass Ressourcen optimal genutzt werden und Prozesse reibungslos ablaufen. Darüber hinaus helfen Kontrollen dabei, die Einhaltung von Gesetzen und Vorschriften (Compliance) sicherzustellen und das Risikomanagement zu unterstützen, indem potenzielle Risiken frühzeitig erkannt und minimiert werden. Durch die Implementierung von Kontrollen können Unternehmen ihre Leistung verbessern, rechtliche Risiken minimieren und langfristigen Erfolg sicherstellen. **
Top-Angebote
Produkte zum Begriff Quarte:
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
IT-Revision, IT-Audit und IT-Compliance, Fachbücher von Aleksandra Sowa, Peter Duscha, Sebastian SchreiberAuf Grundlage des risikoorientierten Prüfungsansatzes zeigt dieses Buch, wie effektive Prüfungsaktivitäten in einem komplexen Prüfungsumfeld mit besonderer Berücksichtigung aktueller Topthemen wie Datenschutz, Cybersecurity, Penetrationstests und Investigationen bei einer wachsenden Anzahl unternehmensinterner Ermittlungen durchgeführt werden können. Neuartige Instrumente und Methoden für die Arbeit der IT-Revision werden aufgezeigt und neue Ansätze diskutiert. In der zweiten, überarbeiteten und aktualisierten Auflage erfahren die Meldepflichten nach DSGVO, ITSiG bzw. NIS-Richtlinie eine besondere Betrachtung. Das Buch hilft, die Arbeitsweisen der Revision systematisch zu erfassen sowie Prüfungen zu planen und durchzuführen. Dabei bietet es sowohl fertige Lösungen als auch Hilfe zur Selbsthilfe an.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance für die Praxis / Interne Untersuchungen, Fachbücher von Klaus Moosmayer, Annette Kraus, Niels HartwigDas Buch "Compliance für die Praxis / Interne Untersuchungen" bietet einen umfassenden Leitfaden für Unternehmen, die sich mit den Herausforderungen und Anforderungen im Bereich der Compliance auseinandersetzen. Es richtet sich an Fachleute, die interne Untersuchungen durchführen müssen, und vermittelt praxisnahe Ansätze zur Umsetzung von Compliance-Massnahmen. Die Autoren, erfahrene Experten auf ihrem Gebiet, stellen bewährte Methoden und Strategien vor, die Unternehmen dabei unterstützen, rechtliche Vorgaben einzuhalten und Risiken zu minimieren. Das Werk ist besonders wertvoll für Juristen, Compliance-Beauftragte und Führungskräfte, die ein tiefes Verständnis für die rechtlichen Rahmenbedingungen und die praktische Anwendung von Compliance-Richtlinien entwickeln möchten. Die klare Struktur und die fundierten Inhalte machen es zu einem unverzichtbaren Nachschlagewerk für die Praxis.79,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Quinte oder Quarte?
Die Wahl zwischen Quinte und Quarte hängt von der musikalischen Kontext ab. In der Harmonielehre bezieht sich die Quinte auf den fünften Ton einer Tonleiter, während die Quarte den vierten Ton bezeichnet. Beide Intervalle haben unterschiedliche Klangqualitäten und können je nach musikalischer Situation verwendet werden. **
-
Was ist Quarte und Quinte?
Was ist Quarte und Quinte? Quarte und Quinte sind Begriffe aus der Musiktheorie und beziehen sich auf Intervalle zwischen Tönen. Eine Quarte besteht aus vier Tonstufen und entspricht einem Abstand von fünf Halbtönen. Eine Quinte hingegen besteht aus fünf Tonstufen und entspricht einem Abstand von sieben Halbtönen. Diese Intervalle spielen eine wichtige Rolle in der Harmonielehre und werden häufig in Akkorden verwendet, um Klangfarben und Spannungen zu erzeugen. In der Dur-Tonleiter sind die Quarte und Quinte stabile und harmonische Intervalle, die oft als Grundlage für Akkorde dienen. **
-
Wie viele halbtonschritte hat eine reine Quarte?
Wie viele Halbtonschritte hat eine reine Quarte? Eine reine Quarte besteht aus fünf Halbtonschritten. Dies bedeutet, dass die Distanz zwischen der Grundnote und der vierten Stufe des Dur-Tonleiters fünf Halbtöne beträgt. Die reine Quarte ist eine harmonische und angenehme Intervall, das häufig in der Musik verwendet wird. Sie erzeugt einen stabilen und ausgewogenen Klang, der in vielen Melodien und Akkorden vorkommt. **
-
Was ist der Unterschied zwischen einer Quarte und einer Terz?
Eine Quarte ist ein Intervall, das aus vier Tonstufen besteht, während eine Terz aus drei Tonstufen besteht. Die Quarte ist also größer als die Terz. In der Dur-Tonleiter ist die Quarte ein Intervall von vier Halbtonschritten, während die Terz ein Intervall von drei Halbtonschritten ist. **
Ähnliche Suchbegriffe für Quarte
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird zum Beispiel die große Terz und wann die verminderte Quarte genutzt?
Die große Terz wird in der Regel verwendet, um einen Dur-Akkord zu bilden, während die verminderte Quarte verwendet wird, um einen verminderten Akkord zu bilden. Die Wahl zwischen den beiden hängt von der gewünschten Klangfarbe und dem musikalischen Kontext ab. **
-
Warum gibt es auf dem Klavier bzw. in der Harmonielehre keine kleine Quarte und keine kleine Quinte?
In der Harmonielehre werden die Intervalle in Dur- und Moll-Tonleitern klassifiziert. Die kleine Quarte und die kleine Quinte sind in diesen Tonleitern nicht vorhanden. Stattdessen gibt es die große Quarte und die große Quinte. Auf dem Klavier werden diese Intervalle durch die entsprechenden Tasten repräsentiert. **
-
Wie kann ein Unternehmen sicherstellen, dass interne Kontrollen und Prozesse effektiv sind und Compliance-Richtlinien eingehalten werden?
Ein Unternehmen kann sicherstellen, dass interne Kontrollen und Prozesse effektiv sind, indem es klare Richtlinien und Verantwortlichkeiten festlegt, regelmäßige Überprüfungen durchführt und Schulungen für Mitarbeiter anbietet. Die Einhaltung von Compliance-Richtlinien kann durch die Implementierung eines Whistleblower-Programms, die regelmäßige Überprüfung von Geschäftspraktiken und die Zusammenarbeit mit externen Prüfern gewährleistet werden. Die kontinuierliche Überwachung, Kommunikation und Anpassung der internen Kontrollen und Prozesse sind entscheidend, um sicherzustellen, dass das Unternehmen den gesetzlichen Anforderungen entspricht und Risiken minimiert. **
-
Welche Rolle spielen Kontrollen in der Unternehmensführung und wie können sie zur Gewährleistung von Effizienz, Compliance und Risikomanagement beitragen?
Kontrollen spielen eine entscheidende Rolle in der Unternehmensführung, da sie sicherstellen, dass die Prozesse und Aktivitäten im Unternehmen effizient und wirksam sind. Sie tragen zur Gewährleistung von Effizienz bei, indem sie sicherstellen, dass Ressourcen optimal genutzt werden und Prozesse reibungslos ablaufen. Darüber hinaus helfen Kontrollen dabei, die Einhaltung von Gesetzen und Vorschriften (Compliance) sicherzustellen und das Risikomanagement zu unterstützen, indem potenzielle Risiken frühzeitig erkannt und minimiert werden. Durch die Implementierung von Kontrollen können Unternehmen ihre Leistung verbessern, rechtliche Risiken minimieren und langfristigen Erfolg sicherstellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.