Domain wirtschaftsprüferhandbuch.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftsprüferhandbuch.de um.
Sind Sie am Kauf der Domain
wirtschaftsprüferhandbuch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftsprüferhandbuch.de kaufen?
Wer ist als Erbberechtigter in einem Testament festgelegt?
Im Testament wird festgelegt, wer als Erbberechtigter das Vermögen des Verstorbenen erbt. Dies können beispielsweise Ehepartner, Kinder, Enkel oder auch andere Verwandte sein. Personen, die im Testament nicht als Erben benannt sind, haben keinen Anspruch auf das Erbe. **
Wer gilt als Erbberechtigter, wenn keine letztwillige Verfügung vorliegt?
Nach dem Gesetz sind die gesetzlichen Erben erbberechtigt, wenn keine letztwillige Verfügung vorliegt. Die gesetzlichen Erben sind in der Regel die nächsten Verwandten des Verstorbenen, wie Ehepartner, Kinder oder Eltern. Die Erbfolge richtet sich nach den gesetzlichen Regelungen des jeweiligen Landes. **


Ähnliche Suchbegriffe für Erbberechtigter
Top-Angebote
Produkte zum Begriff Erbberechtigter:
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
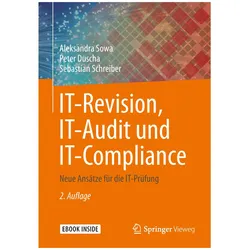
IT-Revision, IT-Audit und IT-Compliance, Fachbücher von Aleksandra Sowa, Peter Duscha, Sebastian SchreiberAuf Grundlage des risikoorientierten Prüfungsansatzes zeigt dieses Buch, wie effektive Prüfungsaktivitäten in einem komplexen Prüfungsumfeld mit besonderer Berücksichtigung aktueller Topthemen wie Datenschutz, Cybersecurity, Penetrationstests und Investigationen bei einer wachsenden Anzahl unternehmensinterner Ermittlungen durchgeführt werden können. Neuartige Instrumente und Methoden für die Arbeit der IT-Revision werden aufgezeigt und neue Ansätze diskutiert. In der zweiten, überarbeiteten und aktualisierten Auflage erfahren die Meldepflichten nach DSGVO, ITSiG bzw. NIS-Richtlinie eine besondere Betrachtung. Das Buch hilft, die Arbeitsweisen der Revision systematisch zu erfassen sowie Prüfungen zu planen und durchzuführen. Dabei bietet es sowohl fertige Lösungen als auch Hilfe zur Selbsthilfe an.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer gilt automatisch als Erbberechtigter, wenn keine Testament vorhanden ist?
Gemäß gesetzlicher Erbfolge sind die nächsten Verwandten des Verstorbenen erbberechtigt, beginnend mit Ehepartner und Kindern. Wenn keine direkten Verwandten vorhanden sind, erben Eltern, Geschwister und weitere Verwandte in absteigender Reihenfolge. Ohne gesetzliche Erben fällt das Erbe an den Staat. **
-
Wer gilt als potenzieller Erbberechtigter, wenn keine testamentarische Regelung vorliegt?
Gemäß gesetzlicher Erbfolge sind die nächsten Verwandten des Verstorbenen potenzielle Erbberechtigte. Dies sind in erster Linie die Kinder, Ehepartner und Eltern. Wenn keine Verwandten vorhanden sind, können auch Geschwister, Großeltern oder entferntere Verwandte erbberechtigt sein. Ohne testamentarische Regelung richtet sich die Erbfolge nach den gesetzlichen Bestimmungen des jeweiligen Landes. **
-
Wer gilt als Erbberechtigter im Falle des Todes eines Familienmitglieds?
Erbberechtigt sind in erster Linie die gesetzlichen Erben, also Ehepartner, Kinder und Eltern des Verstorbenen. Falls keine gesetzlichen Erben vorhanden sind, kann der Verstorbene in einem Testament andere Personen als Erben bestimmen. Ohne Testament und gesetzliche Erben fällt das Erbe an den Staat. **
-
Wer ist gesetzlich als Erbberechtigter definiert und wie wird das Erbrecht aufgeteilt?
Gesetzliche Erbberechtigte sind die gesetzlichen Erben, die im Erbfall automatisch erben, wenn kein Testament vorliegt. Die Erbfolge richtet sich nach den gesetzlichen Regelungen des Bürgerlichen Gesetzbuches (BGB). Das Erbrecht wird je nach Verwandtschaftsgrad aufgeteilt, wobei Ehepartner, Kinder und Eltern bevorzugt werden. **

Wer ist als Erbberechtigter in einem Testament üblicherweise benannt und welche Kriterien bestimmen die Erbfolge?
Im Testament werden in der Regel Ehepartner, Kinder oder andere nahe Verwandte als Erbberechtigte benannt. Die Erbfolge wird durch gesetzliche Regelungen oder individuelle Verfügungen im Testament bestimmt, wobei die nächsten Verwandten in der Regel vorrangig erben. Wenn keine Erben benannt sind, kann das Erbe an den Staat fallen. **
Wie kann ein Unternehmen sicherstellen, dass interne Kontrollen und Prozesse effektiv sind und Compliance-Richtlinien eingehalten werden?
Ein Unternehmen kann sicherstellen, dass interne Kontrollen und Prozesse effektiv sind, indem es klare Richtlinien und Verantwortlichkeiten festlegt, regelmäßige Überprüfungen durchführt und Schulungen für Mitarbeiter anbietet. Die Einhaltung von Compliance-Richtlinien kann durch die Implementierung eines Whistleblower-Programms, die regelmäßige Überprüfung von Geschäftspraktiken und die Zusammenarbeit mit externen Prüfern gewährleistet werden. Die kontinuierliche Überwachung, Kommunikation und Anpassung der internen Kontrollen und Prozesse sind entscheidend, um sicherzustellen, dass das Unternehmen den gesetzlichen Anforderungen entspricht und Risiken minimiert. **
Top-Angebote
Produkte zum Begriff Erbberechtigter:
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist als Erbberechtigter in einem Testament festgelegt?
Im Testament wird festgelegt, wer als Erbberechtigter das Vermögen des Verstorbenen erbt. Dies können beispielsweise Ehepartner, Kinder, Enkel oder auch andere Verwandte sein. Personen, die im Testament nicht als Erben benannt sind, haben keinen Anspruch auf das Erbe. **
-
Wer gilt als Erbberechtigter, wenn keine letztwillige Verfügung vorliegt?
Nach dem Gesetz sind die gesetzlichen Erben erbberechtigt, wenn keine letztwillige Verfügung vorliegt. Die gesetzlichen Erben sind in der Regel die nächsten Verwandten des Verstorbenen, wie Ehepartner, Kinder oder Eltern. Die Erbfolge richtet sich nach den gesetzlichen Regelungen des jeweiligen Landes. **
-
Wer gilt automatisch als Erbberechtigter, wenn keine Testament vorhanden ist?
Gemäß gesetzlicher Erbfolge sind die nächsten Verwandten des Verstorbenen erbberechtigt, beginnend mit Ehepartner und Kindern. Wenn keine direkten Verwandten vorhanden sind, erben Eltern, Geschwister und weitere Verwandte in absteigender Reihenfolge. Ohne gesetzliche Erben fällt das Erbe an den Staat. **
-
Wer gilt als potenzieller Erbberechtigter, wenn keine testamentarische Regelung vorliegt?
Gemäß gesetzlicher Erbfolge sind die nächsten Verwandten des Verstorbenen potenzielle Erbberechtigte. Dies sind in erster Linie die Kinder, Ehepartner und Eltern. Wenn keine Verwandten vorhanden sind, können auch Geschwister, Großeltern oder entferntere Verwandte erbberechtigt sein. Ohne testamentarische Regelung richtet sich die Erbfolge nach den gesetzlichen Bestimmungen des jeweiligen Landes. **
Ähnliche Suchbegriffe für Erbberechtigter
-
IT-Revision, IT-Audit und IT-Compliance, Fachbücher von Aleksandra Sowa, Peter Duscha, Sebastian SchreiberAuf Grundlage des risikoorientierten Prüfungsansatzes zeigt dieses Buch, wie effektive Prüfungsaktivitäten in einem komplexen Prüfungsumfeld mit besonderer Berücksichtigung aktueller Topthemen wie Datenschutz, Cybersecurity, Penetrationstests und Investigationen bei einer wachsenden Anzahl unternehmensinterner Ermittlungen durchgeführt werden können. Neuartige Instrumente und Methoden für die Arbeit der IT-Revision werden aufgezeigt und neue Ansätze diskutiert. In der zweiten, überarbeiteten und aktualisierten Auflage erfahren die Meldepflichten nach DSGVO, ITSiG bzw. NIS-Richtlinie eine besondere Betrachtung. Das Buch hilft, die Arbeitsweisen der Revision systematisch zu erfassen sowie Prüfungen zu planen und durchzuführen. Dabei bietet es sowohl fertige Lösungen als auch Hilfe zur Selbsthilfe an.54,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
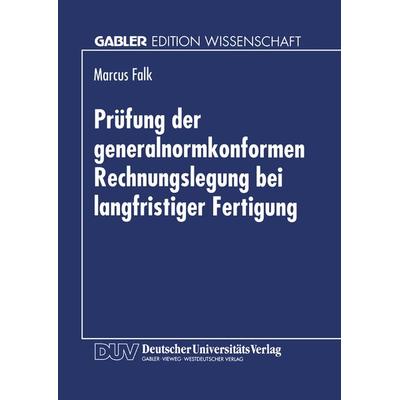
Prüfung der generalnormkonformen Rechnungslegung bei langfristiger Fertigung, Taschenbuch von Marcus Falk, Deutscher Universitätsverlag,Prüfung Der Generalnormkonformen Rechnungslegung Bei Langfristiger Fertigung, Taschenbuch Von Marcus Falk, Deutscher Universitätsverlag, 978-3-8244-6332-9, Seitenanzahl: 16849,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationalisierung von Rechnungslegung, Prüfung und Corporate Governance, Taschenbuch von Dirk Simons, Deutscher Universitätsverlag,Internationalisierung Von Rechnungslegung, Prüfung Und Corporate Governance, Taschenbuch Von Dirk Simons, Deutscher Universitätsverlag, 978-3-8350-0073-5, Seitenanzahl: 24369,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer gilt als Erbberechtigter im Falle des Todes eines Familienmitglieds?
Erbberechtigt sind in erster Linie die gesetzlichen Erben, also Ehepartner, Kinder und Eltern des Verstorbenen. Falls keine gesetzlichen Erben vorhanden sind, kann der Verstorbene in einem Testament andere Personen als Erben bestimmen. Ohne Testament und gesetzliche Erben fällt das Erbe an den Staat. **
-
Wer ist gesetzlich als Erbberechtigter definiert und wie wird das Erbrecht aufgeteilt?
Gesetzliche Erbberechtigte sind die gesetzlichen Erben, die im Erbfall automatisch erben, wenn kein Testament vorliegt. Die Erbfolge richtet sich nach den gesetzlichen Regelungen des Bürgerlichen Gesetzbuches (BGB). Das Erbrecht wird je nach Verwandtschaftsgrad aufgeteilt, wobei Ehepartner, Kinder und Eltern bevorzugt werden. **
-
Wer ist als Erbberechtigter in einem Testament üblicherweise benannt und welche Kriterien bestimmen die Erbfolge?
Im Testament werden in der Regel Ehepartner, Kinder oder andere nahe Verwandte als Erbberechtigte benannt. Die Erbfolge wird durch gesetzliche Regelungen oder individuelle Verfügungen im Testament bestimmt, wobei die nächsten Verwandten in der Regel vorrangig erben. Wenn keine Erben benannt sind, kann das Erbe an den Staat fallen. **
-
Wie kann ein Unternehmen sicherstellen, dass interne Kontrollen und Prozesse effektiv sind und Compliance-Richtlinien eingehalten werden?
Ein Unternehmen kann sicherstellen, dass interne Kontrollen und Prozesse effektiv sind, indem es klare Richtlinien und Verantwortlichkeiten festlegt, regelmäßige Überprüfungen durchführt und Schulungen für Mitarbeiter anbietet. Die Einhaltung von Compliance-Richtlinien kann durch die Implementierung eines Whistleblower-Programms, die regelmäßige Überprüfung von Geschäftspraktiken und die Zusammenarbeit mit externen Prüfern gewährleistet werden. Die kontinuierliche Überwachung, Kommunikation und Anpassung der internen Kontrollen und Prozesse sind entscheidend, um sicherzustellen, dass das Unternehmen den gesetzlichen Anforderungen entspricht und Risiken minimiert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.