Domain wirtschaftsprüferhandbuch.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftsprüferhandbuch.de um.
Sind Sie am Kauf der Domain
wirtschaftsprüferhandbuch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftsprüferhandbuch.de kaufen?
Welcher Eizo Monitor für Bildbearbeitung?
Welcher Eizo Monitor für Bildbearbeitung eignet sich am besten für deine Anforderungen? Möchtest du einen Monitor mit hoher Farbgenauigkeit und großem Farbraum für professionelle Bildbearbeitung? Oder bevorzugst du einen Monitor mit schneller Reaktionszeit und hoher Auflösung für Gaming und Multimedia-Anwendungen? Welche Größe und Auflösung des Monitors sind für deine Arbeitsweise am besten geeignet? Hast du spezielle Anforderungen an die Ergonomie des Monitors, wie z.B. Höhenverstellbarkeit oder Pivot-Funktion? Es ist wichtig, diese Fragen zu klären, um den passenden Eizo Monitor für deine Bildbearbeitung auszuwählen. **
Zieht ein externer Monitor mehr Leistung als der interne Monitor vom Laptop?
Ja, ein externer Monitor zieht in der Regel mehr Leistung als der interne Monitor eines Laptops. Dies liegt daran, dass der externe Monitor eine separate Stromversorgung benötigt und eine höhere Auflösung und Bildwiederholrate haben kann, was mehr Rechenleistung erfordert. Dadurch kann sich die Akkulaufzeit des Laptops verkürzen, wenn ein externer Monitor angeschlossen ist. **
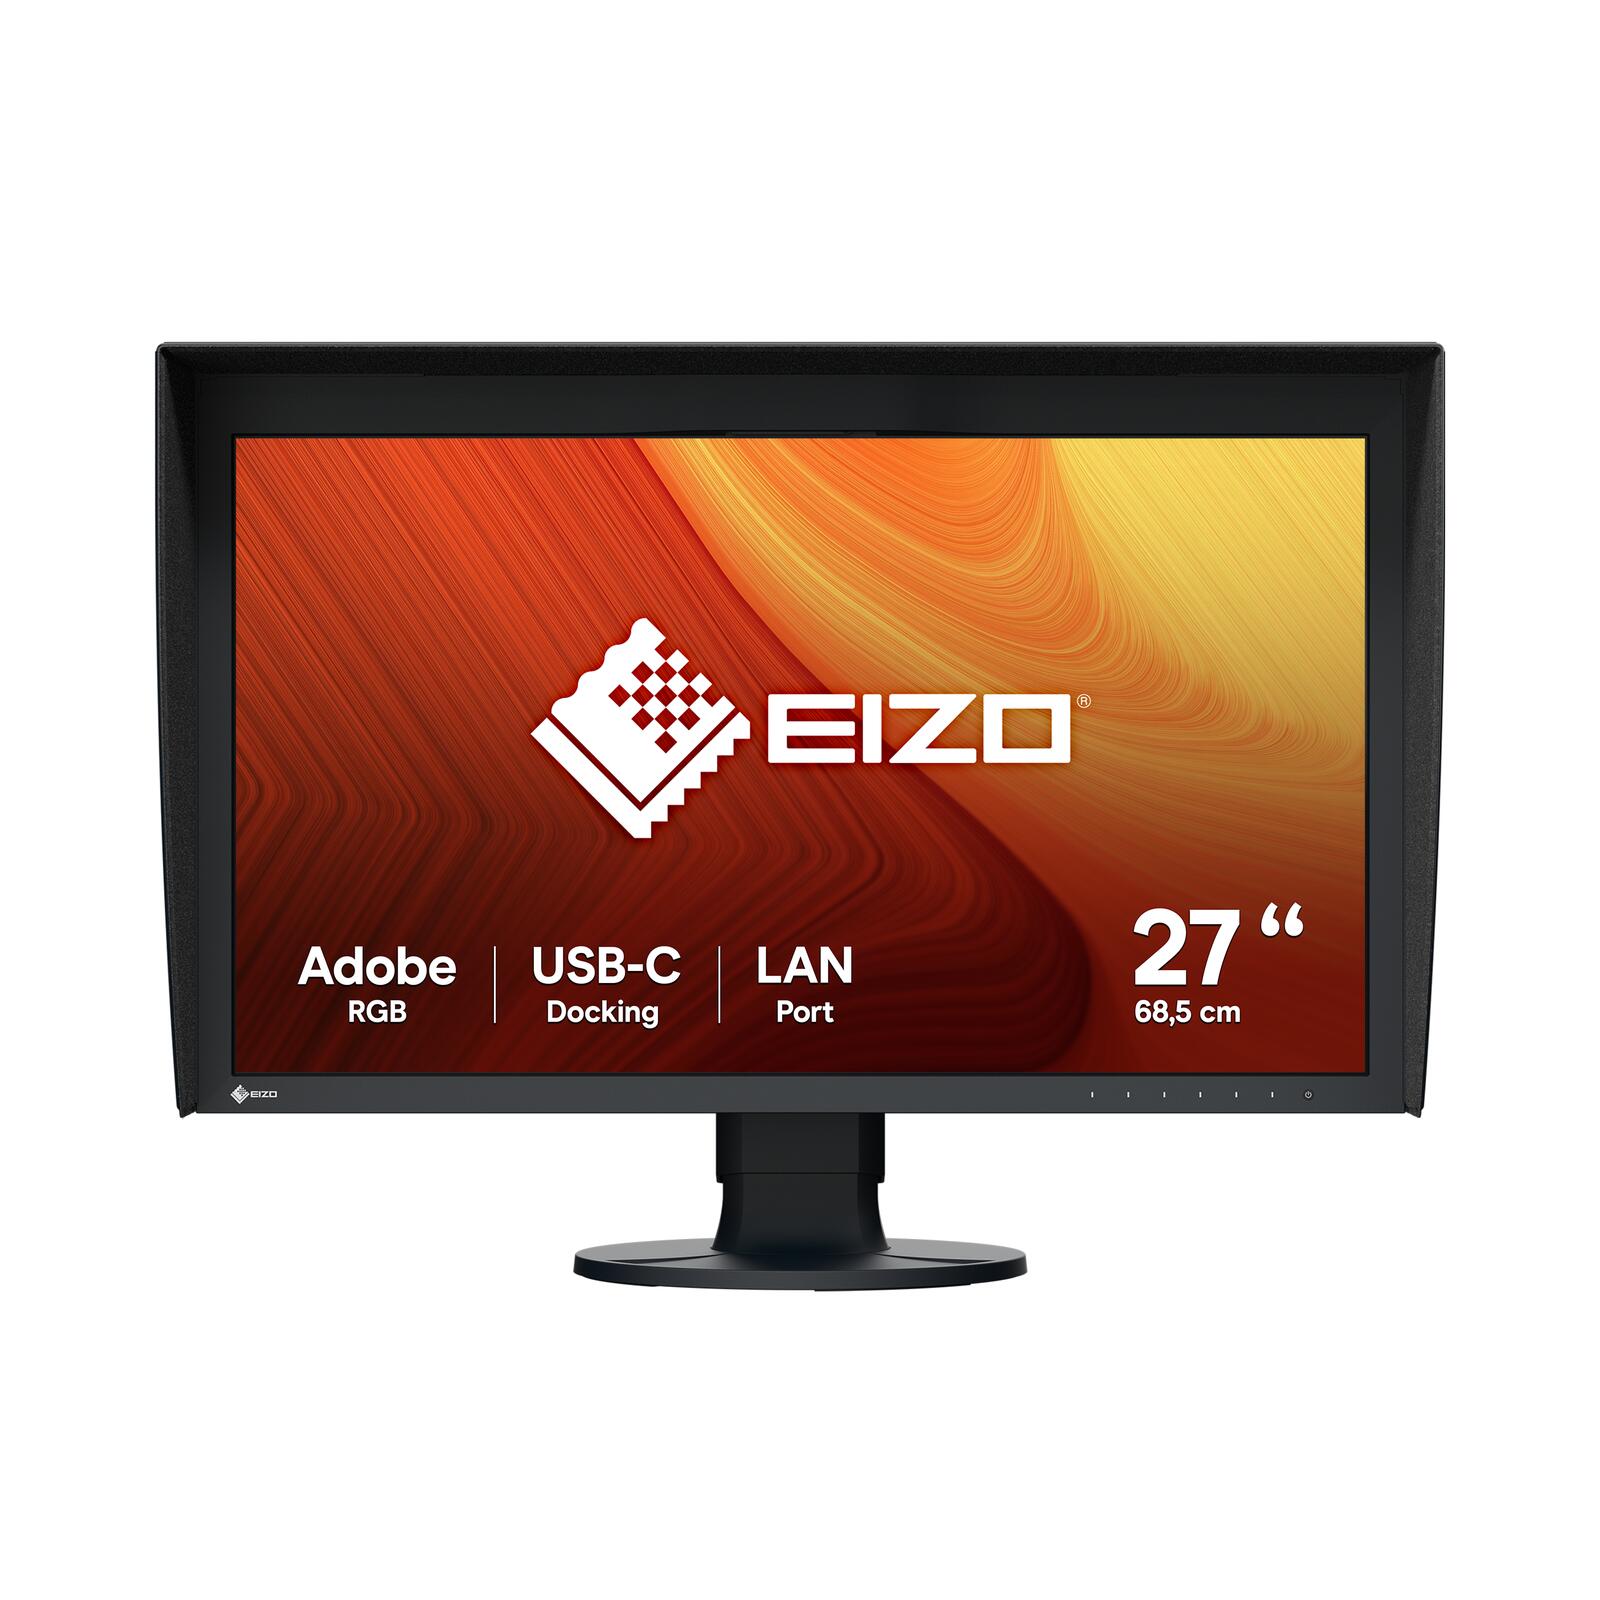
Ähnliche Suchbegriffe für EIZO-ColorEdge-CG2700S-Monitor
Top-Angebote
Produkte zum Begriff EIZO-ColorEdge-CG2700S-Monitor:
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie kann ein Unternehmen sicherstellen, dass interne Kontrollen und Prozesse effektiv sind und Compliance-Richtlinien eingehalten werden?
Ein Unternehmen kann sicherstellen, dass interne Kontrollen und Prozesse effektiv sind, indem es klare Richtlinien und Verantwortlichkeiten festlegt, regelmäßige Überprüfungen durchführt und Schulungen für Mitarbeiter anbietet. Die Einhaltung von Compliance-Richtlinien kann durch die Implementierung eines Whistleblower-Programms, die regelmäßige Überprüfung von Geschäftspraktiken und die Zusammenarbeit mit externen Prüfern gewährleistet werden. Die kontinuierliche Überwachung, Kommunikation und Anpassung der internen Kontrollen und Prozesse sind entscheidend, um sicherzustellen, dass das Unternehmen den gesetzlichen Anforderungen entspricht und Risiken minimiert. **
-
Welche Rolle spielen Kontrollen in der Unternehmensführung und wie können sie zur Gewährleistung von Effizienz, Compliance und Risikomanagement beitragen?
Kontrollen spielen eine entscheidende Rolle in der Unternehmensführung, da sie sicherstellen, dass die Prozesse und Aktivitäten im Unternehmen effizient und wirksam sind. Sie tragen zur Gewährleistung von Effizienz bei, indem sie sicherstellen, dass Ressourcen optimal genutzt werden und Prozesse reibungslos ablaufen. Darüber hinaus helfen Kontrollen dabei, die Einhaltung von Gesetzen und Vorschriften (Compliance) sicherzustellen und das Risikomanagement zu unterstützen, indem potenzielle Risiken frühzeitig erkannt und minimiert werden. Durch die Implementierung von Kontrollen können Unternehmen ihre Leistung verbessern, rechtliche Risiken minimieren und langfristigen Erfolg sicherstellen. **
-
Welche Maßnahmen werden üblicherweise in Unternehmen implementiert, um interne Kontrollen zu gewährleisten und die Compliance mit gesetzlichen Vorschriften sicherzustellen?
Interne Kontrollen werden durch die Einführung von Richtlinien und Verfahren, Schulungen für Mitarbeiter und regelmäßige Überprüfungen durch interne Auditoren gewährleistet. Unternehmen implementieren auch Compliance-Programme, die die Einhaltung gesetzlicher Vorschriften überwachen, Risiken identifizieren und Maßnahmen zur Prävention von Verstößen ergreifen. Darüber hinaus können Unternehmen externe Prüfungen durch unabhängige Prüfer durchführen lassen, um die Wirksamkeit ihrer internen Kontrollen und Compliance-Maßnahmen zu überprüfen. **
-
Ist dieser Monitor ein LED- oder LCD-Monitor?
Es ist nicht möglich, diese Frage zu beantworten, da der Begriff "LED-Monitor" und "LCD-Monitor" oft synonym verwendet werden. LED steht für "Light Emitting Diode" und bezieht sich auf die Hintergrundbeleuchtungstechnologie, die in den meisten LCD-Monitoren verwendet wird. Daher ist es wahrscheinlich, dass der Monitor sowohl ein LED- als auch ein LCD-Monitor ist. **
Flackert der 4k Monitor und der 1080p Monitor?
Nein, der 4k Monitor flackert nicht, da er eine höhere Auflösung und Bildwiederholrate hat. Der 1080p Monitor könnte jedoch flackern, wenn er eine niedrigere Bildwiederholrate oder eine schlechtere Qualität hat. Es ist wichtig, die Einstellungen und Kabelverbindungen zu überprüfen, um sicherzustellen, dass beide Monitore ordnungsgemäß funktionieren. **
Ist ein curved Monitor als zweiter Monitor besser?
Die Wahl eines curved Monitors als zweiten Monitor hängt von persönlichen Vorlieben und dem Verwendungszweck ab. Ein curved Monitor kann ein immersiveres und angenehmeres Seherlebnis bieten, insbesondere bei Spielen oder beim Ansehen von Filmen. Wenn jedoch der Hauptzweck des zweiten Monitors die Produktivität ist, kann ein flacher Monitor möglicherweise praktischer sein, da er mehr Platz zum Anzeigen von Inhalten bietet. **
Top-Angebote
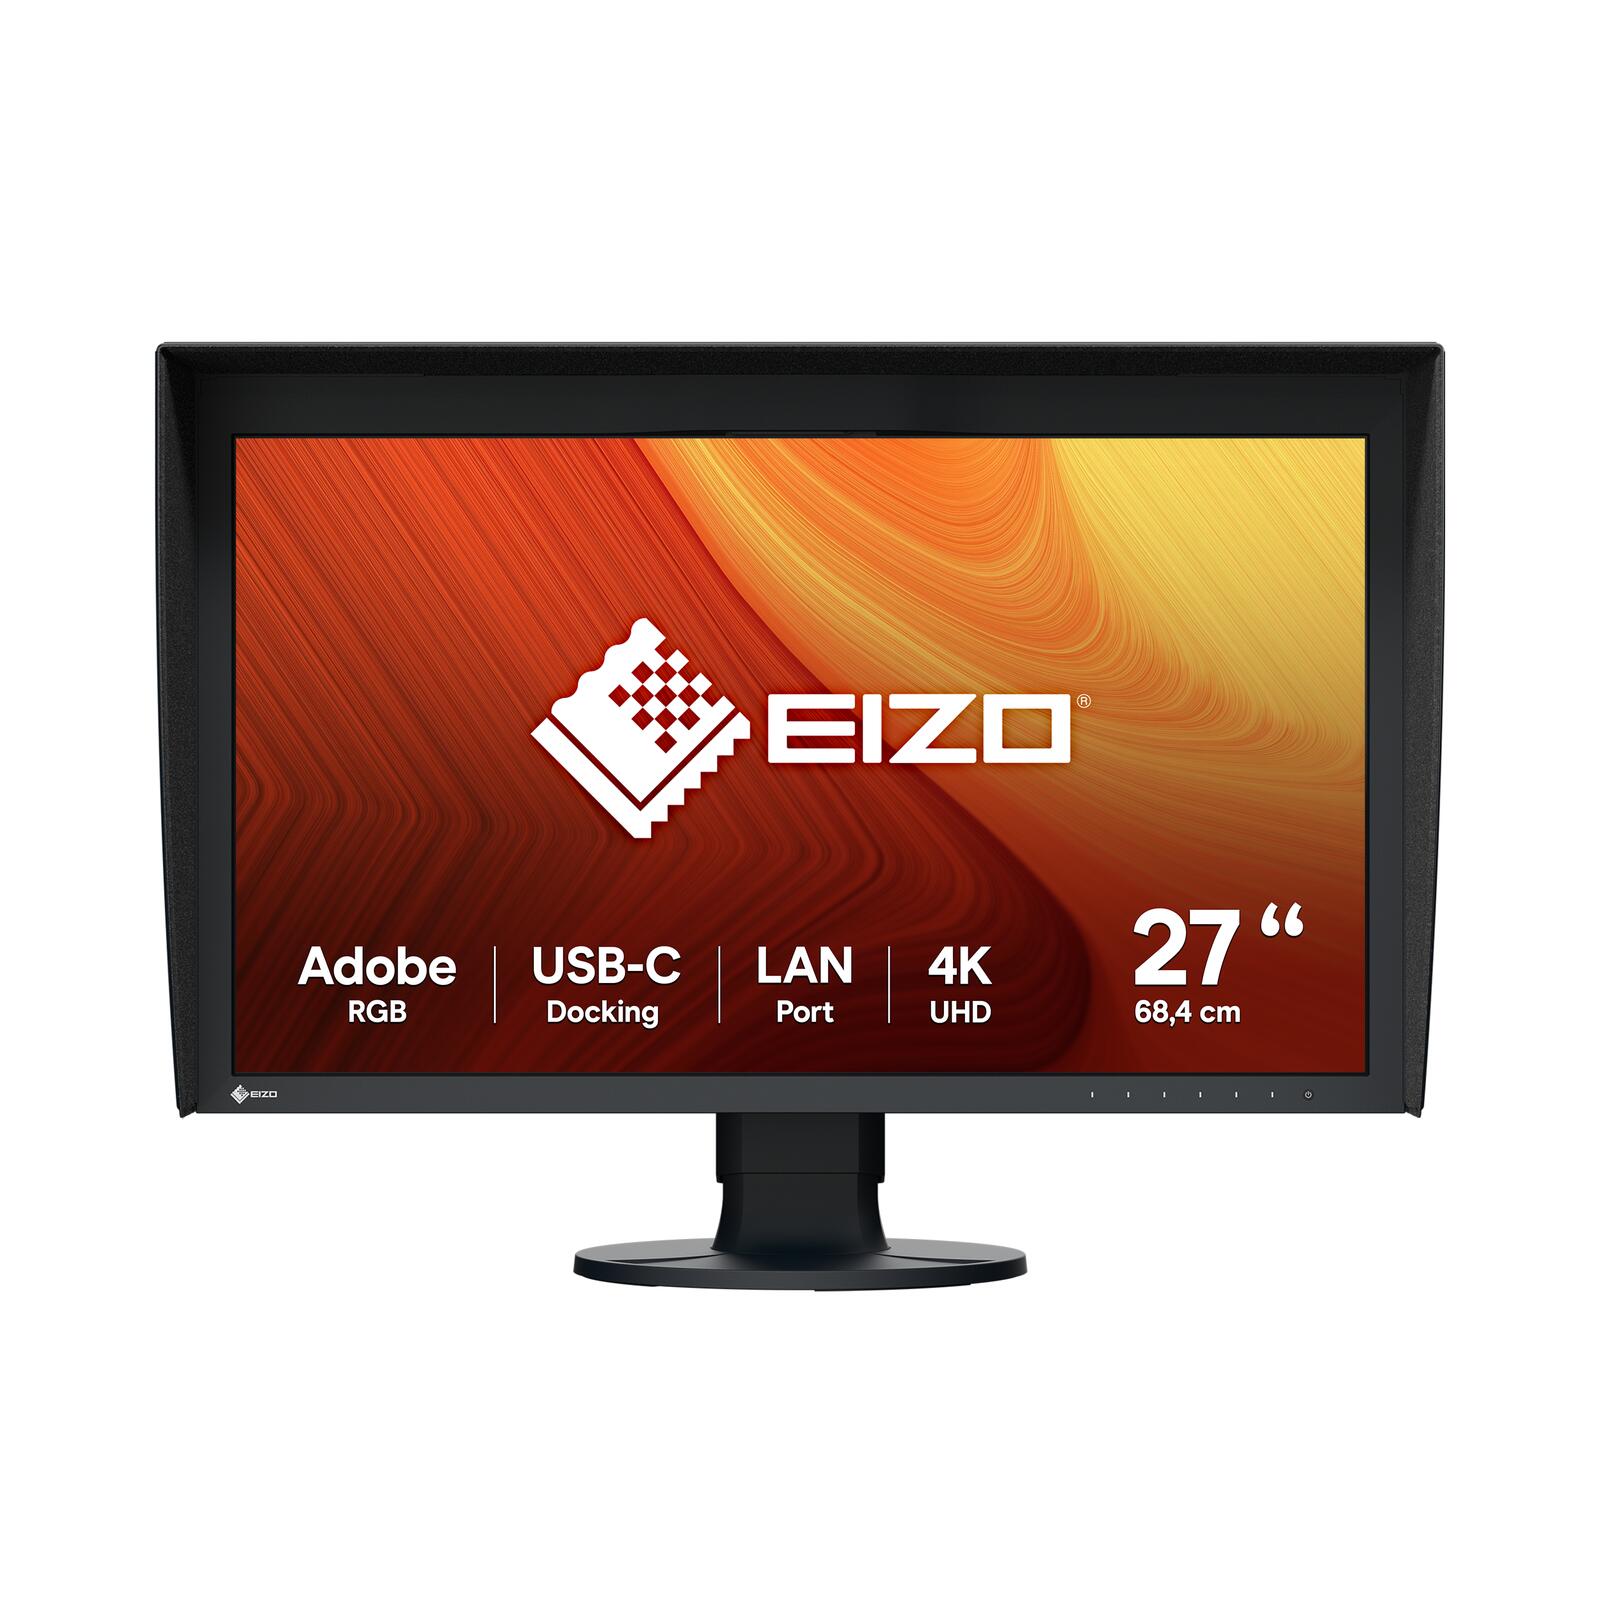
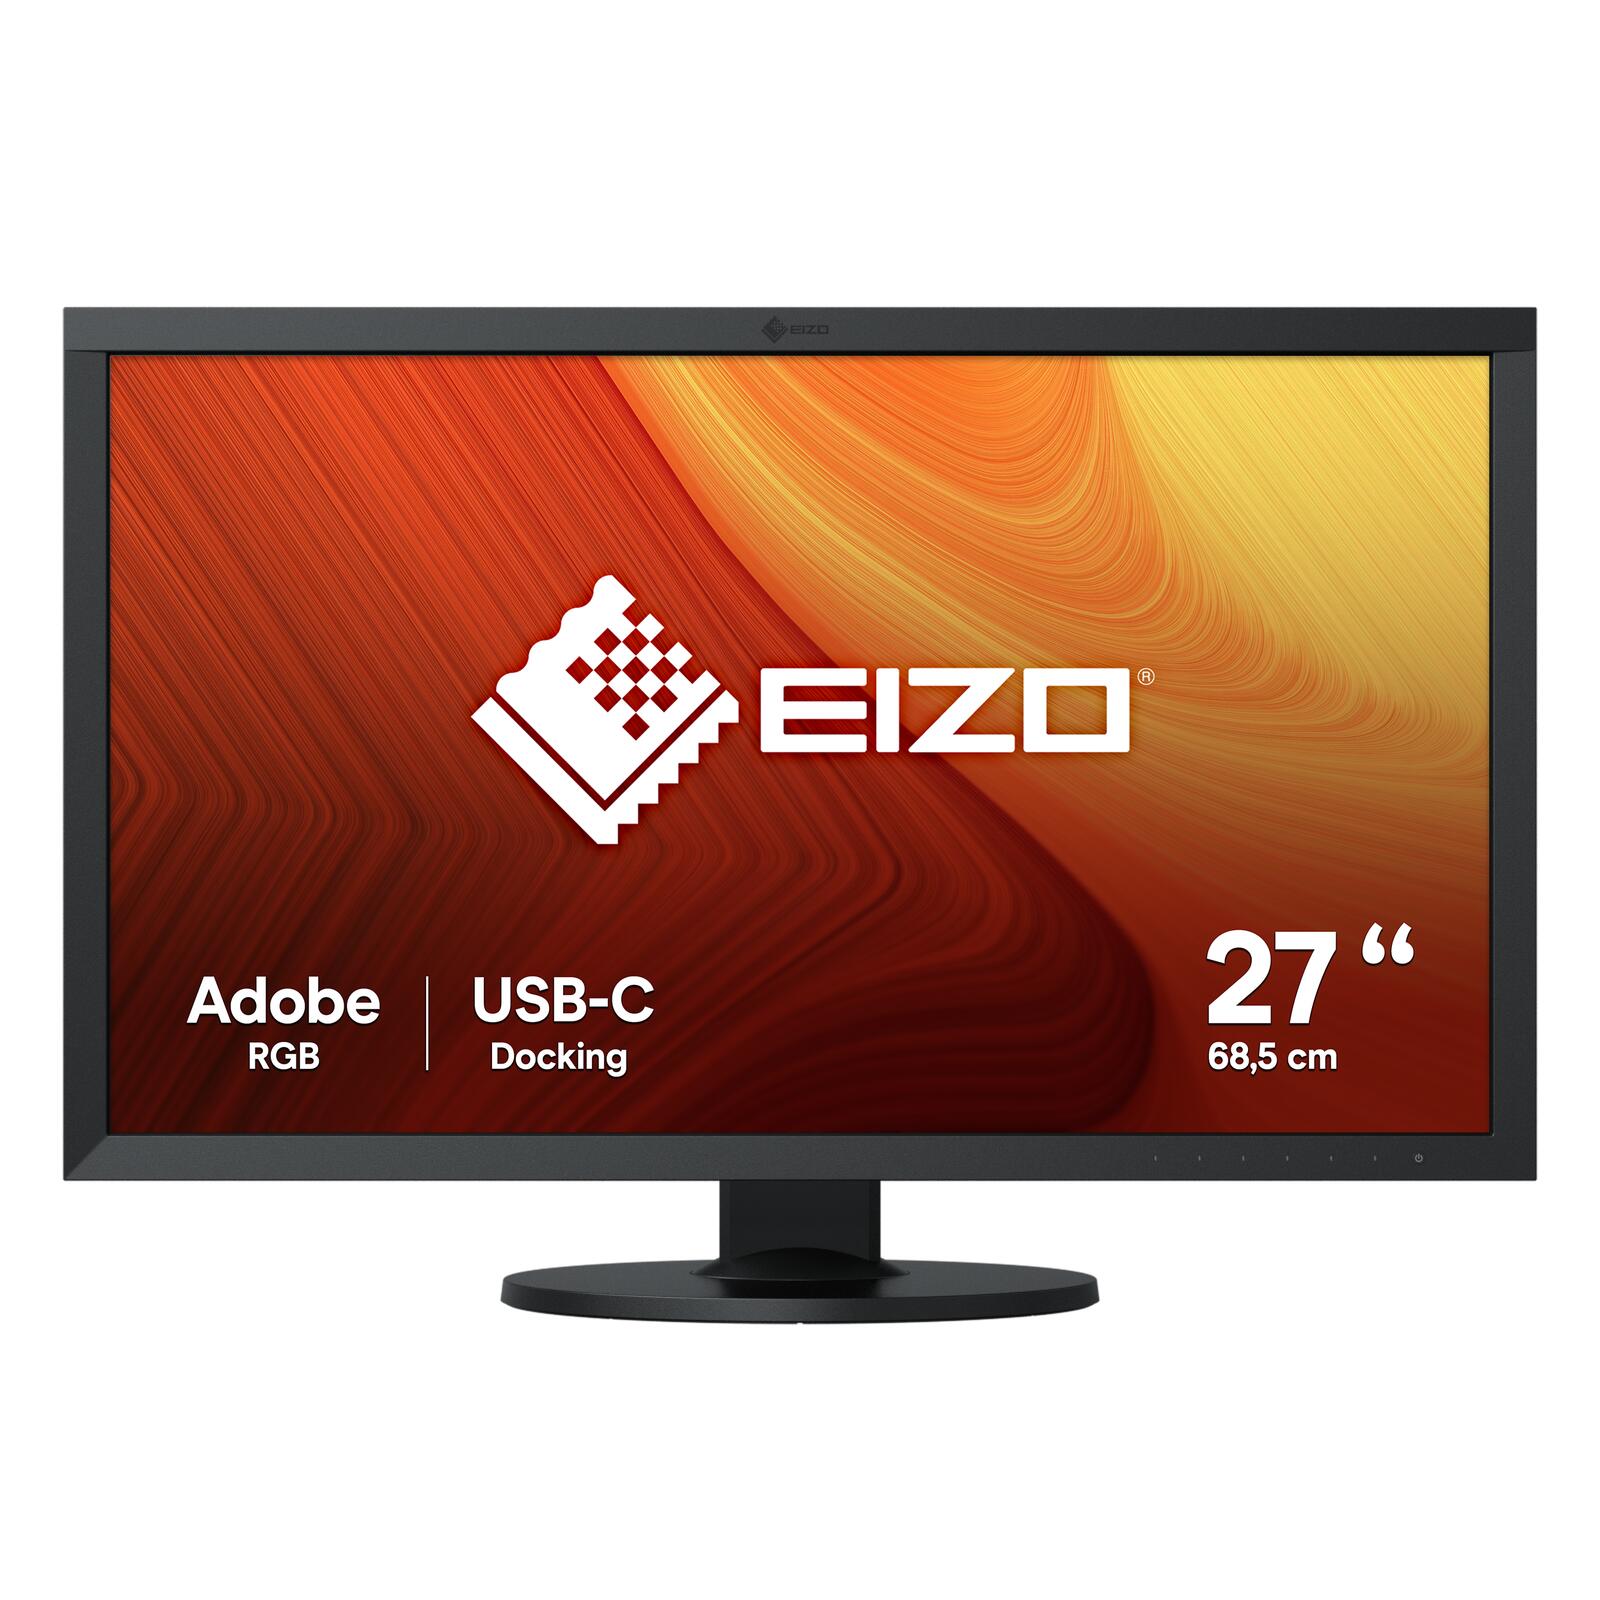
Produkte zum Begriff EIZO-ColorEdge-CG2700S-Monitor:
-
Welcher Eizo Monitor für Bildbearbeitung?
Welcher Eizo Monitor für Bildbearbeitung eignet sich am besten für deine Anforderungen? Möchtest du einen Monitor mit hoher Farbgenauigkeit und großem Farbraum für professionelle Bildbearbeitung? Oder bevorzugst du einen Monitor mit schneller Reaktionszeit und hoher Auflösung für Gaming und Multimedia-Anwendungen? Welche Größe und Auflösung des Monitors sind für deine Arbeitsweise am besten geeignet? Hast du spezielle Anforderungen an die Ergonomie des Monitors, wie z.B. Höhenverstellbarkeit oder Pivot-Funktion? Es ist wichtig, diese Fragen zu klären, um den passenden Eizo Monitor für deine Bildbearbeitung auszuwählen. **
-
Zieht ein externer Monitor mehr Leistung als der interne Monitor vom Laptop?
Ja, ein externer Monitor zieht in der Regel mehr Leistung als der interne Monitor eines Laptops. Dies liegt daran, dass der externe Monitor eine separate Stromversorgung benötigt und eine höhere Auflösung und Bildwiederholrate haben kann, was mehr Rechenleistung erfordert. Dadurch kann sich die Akkulaufzeit des Laptops verkürzen, wenn ein externer Monitor angeschlossen ist. **
-
Wie kann ein Unternehmen sicherstellen, dass interne Kontrollen und Prozesse effektiv sind und Compliance-Richtlinien eingehalten werden?
Ein Unternehmen kann sicherstellen, dass interne Kontrollen und Prozesse effektiv sind, indem es klare Richtlinien und Verantwortlichkeiten festlegt, regelmäßige Überprüfungen durchführt und Schulungen für Mitarbeiter anbietet. Die Einhaltung von Compliance-Richtlinien kann durch die Implementierung eines Whistleblower-Programms, die regelmäßige Überprüfung von Geschäftspraktiken und die Zusammenarbeit mit externen Prüfern gewährleistet werden. Die kontinuierliche Überwachung, Kommunikation und Anpassung der internen Kontrollen und Prozesse sind entscheidend, um sicherzustellen, dass das Unternehmen den gesetzlichen Anforderungen entspricht und Risiken minimiert. **
-
Welche Rolle spielen Kontrollen in der Unternehmensführung und wie können sie zur Gewährleistung von Effizienz, Compliance und Risikomanagement beitragen?
Kontrollen spielen eine entscheidende Rolle in der Unternehmensführung, da sie sicherstellen, dass die Prozesse und Aktivitäten im Unternehmen effizient und wirksam sind. Sie tragen zur Gewährleistung von Effizienz bei, indem sie sicherstellen, dass Ressourcen optimal genutzt werden und Prozesse reibungslos ablaufen. Darüber hinaus helfen Kontrollen dabei, die Einhaltung von Gesetzen und Vorschriften (Compliance) sicherzustellen und das Risikomanagement zu unterstützen, indem potenzielle Risiken frühzeitig erkannt und minimiert werden. Durch die Implementierung von Kontrollen können Unternehmen ihre Leistung verbessern, rechtliche Risiken minimieren und langfristigen Erfolg sicherstellen. **
Ähnliche Suchbegriffe für EIZO-ColorEdge-CG2700S-Monitor
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Maßnahmen werden üblicherweise in Unternehmen implementiert, um interne Kontrollen zu gewährleisten und die Compliance mit gesetzlichen Vorschriften sicherzustellen?
Interne Kontrollen werden durch die Einführung von Richtlinien und Verfahren, Schulungen für Mitarbeiter und regelmäßige Überprüfungen durch interne Auditoren gewährleistet. Unternehmen implementieren auch Compliance-Programme, die die Einhaltung gesetzlicher Vorschriften überwachen, Risiken identifizieren und Maßnahmen zur Prävention von Verstößen ergreifen. Darüber hinaus können Unternehmen externe Prüfungen durch unabhängige Prüfer durchführen lassen, um die Wirksamkeit ihrer internen Kontrollen und Compliance-Maßnahmen zu überprüfen. **
-
Ist dieser Monitor ein LED- oder LCD-Monitor?
Es ist nicht möglich, diese Frage zu beantworten, da der Begriff "LED-Monitor" und "LCD-Monitor" oft synonym verwendet werden. LED steht für "Light Emitting Diode" und bezieht sich auf die Hintergrundbeleuchtungstechnologie, die in den meisten LCD-Monitoren verwendet wird. Daher ist es wahrscheinlich, dass der Monitor sowohl ein LED- als auch ein LCD-Monitor ist. **
-
Flackert der 4k Monitor und der 1080p Monitor?
Nein, der 4k Monitor flackert nicht, da er eine höhere Auflösung und Bildwiederholrate hat. Der 1080p Monitor könnte jedoch flackern, wenn er eine niedrigere Bildwiederholrate oder eine schlechtere Qualität hat. Es ist wichtig, die Einstellungen und Kabelverbindungen zu überprüfen, um sicherzustellen, dass beide Monitore ordnungsgemäß funktionieren. **
-
Ist ein curved Monitor als zweiter Monitor besser?
Die Wahl eines curved Monitors als zweiten Monitor hängt von persönlichen Vorlieben und dem Verwendungszweck ab. Ein curved Monitor kann ein immersiveres und angenehmeres Seherlebnis bieten, insbesondere bei Spielen oder beim Ansehen von Filmen. Wenn jedoch der Hauptzweck des zweiten Monitors die Produktivität ist, kann ein flacher Monitor möglicherweise praktischer sein, da er mehr Platz zum Anzeigen von Inhalten bietet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.