Domain wirtschaftsprüferhandbuch.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftsprüferhandbuch.de um.
Sind Sie am Kauf der Domain
wirtschaftsprüferhandbuch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftsprüferhandbuch.de kaufen?
Auf welcher Seite wird die Bilanz unterschrieben?
Die Bilanz wird in der Regel auf der rechten Seite unterschrieben. Dies liegt daran, dass auf der linken Seite die Aktiva aufgeführt sind, also die Vermögenswerte eines Unternehmens, während auf der rechten Seite die Passiva und das Eigenkapital aufgeführt sind. Die Unterschrift auf der rechten Seite bestätigt somit die Richtigkeit der Angaben zu den Schulden und dem Eigenkapital des Unternehmens. Es ist wichtig, dass die Bilanz von einer autorisierten Person, wie beispielsweise dem Geschäftsführer oder dem Steuerberater, unterschrieben wird, um die Verantwortung für die Richtigkeit der Angaben zu übernehmen. Die Unterschrift auf der Bilanz ist somit ein wichtiger Bestandteil des Abschlussprozesses und dient als Bestätigung der Genauigkeit und Vollständigkeit der finanziellen Informationen. **
Auf welcher Seite muss eine Bilanz unterschrieben werden?
Eine Bilanz muss auf der rechten Seite unterschrieben werden, da dies die Seite ist, auf der die Gesamtbeträge und das Eigenkapital aufgeführt sind. Die Unterschrift bestätigt, dass die Bilanz korrekt und vollständig ist. Es ist wichtig, dass die Unterschrift von einer autorisierten Person erfolgt, die für die Finanzen des Unternehmens verantwortlich ist. Die Unterschrift dient auch als Nachweis dafür, dass die Bilanz von einer befugten Person geprüft und genehmigt wurde. In einigen Ländern gibt es spezifische Anforderungen, wer die Bilanz unterschreiben darf, wie z.B. ein Steuerberater oder Wirtschaftsprüfer. **

Ähnliche Suchbegriffe für Seite
Top-Angebote
Produkte zum Begriff Seite:
-
Rechnungslegung und Prüfung von Stiftungen, Fachbücher von Reinhard Berndt, Frank NordhoffZum Werk Das Werk bietet zum ersten Mal eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. Der Schwerpunkt liegt dabei auf den Besonderheiten von Stiftungen unter Berücksichtigung steuer- und stiftungsrechtlicher Implikationen. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schliesslich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Inhalt: Grundlagen des Stiftungsrechts Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick Problemorientierte Darstellung aller Fragestellungen rund um die Rechnungslegung von Stiftungen Hoher Praxisbezug Zur Neuauflage Die dritte Auflage berücksichtigt umfassend die Änderungen des Jahressteuergesetzes 2020 (Gemeinnützigkeitsrechtsreform) sowie das zum 1. Juli 2023 in Kraft getretene neue Stiftungsrecht. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Compliance und interne Ermittlungen, Fachbücher von Vivien VeitDie Themen Compliance und interne Ermittlungen sind ihren Ruf als „Modethemen“ losgeworden und inzwischen fester Bestandteil der juristischen Auseinandersetzung. Vor dem Hintergrund dieser Entwicklung geniessen sie inzwischen auch in der juristischen Ausbildung - insbesondere im Bereich der wirtschaftsrechtlichen und wirtschaftswissenschaftlichen Studiengänge an Fachhochschulen - einen immer höheren Stellenwert. Aufgrund der Vielzahl der zusammenwirkenden Rechtsgebiete sowie einer grossen Menge von Praxisproblemen erschliesst sich die Thematik für Studierende jedoch oft nur schwer. Das vorliegende Werk schafft hier Abhilfe und ermöglicht einen zusammenhängenden Überblick über die Gesamtthematik. Um es nicht nur bei der Theorie zu belassen, wurde den Kapiteln 2 und 3 jeweils ein Praxisteil angeschlossen, der Best Practices sowie aktuelle Fälle aus der Beratungspraxis aufgreift und das Gelernte anschaulich vermittelt.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
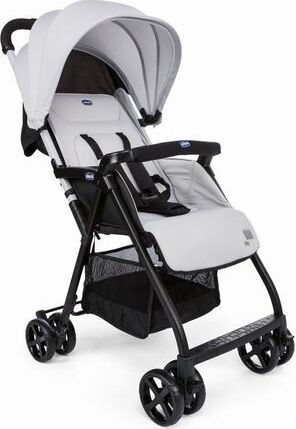
Chicco Ohlala Twin, Betthimmel, Zwillingskinderwagen (Seite an Seite), Unisex, Faltbar, SilberTyp:Zwillingskinderwagen (Seite an Seite)Empfohlenes Alter in Monaten (max.):48 Monat( e)Anzahl der Sitze:2 Sitz(e)Faltbar:JaBetthimmel:JaProduktfarbe:SilberEmpfohlenes Alter in Monaten (mind.):0 Monat( e)Vorgeschlagenes Geschlecht:UnisexFaltungsstil:FlachAnzahl der Vorderreifen:2Anzahl der Hinterreifen:2Minimales Babygewicht:0 kgMaximales Babygewicht:15 kgGurtverschlusstyp:3-PunktEinstellbare Rückenlehne:JaFußstütze:JaSchlafmodus:JaMenge pro Packung:1 Stück(e)Stroller Accessoires enthalten:RegenschutzBreite:880 mmTiefe:780 mmHöhe:1000 mmGewicht:8 kgZusammengeklappte Breite:72 cmGefaltete Tiefe:30 cmZusammengeklappte Höhe:78 cm Höhe in cm:72Breite in cm:30Gewicht in kg:3.8Länge in cm:46Klappmechanismus:BuchfaltungProdukttyp: Gewicht in kg:8Klappmechanismus:BuchfaltungProdukttyp: Ohlala Twin, der ultraleichte Doppelkinderwagen (nur 9 kg) und kompakt, erleichtert das Gehen von Zwillingen oder Kindern in der Nähe der Geburt. Praktisch, dank seiner Breite von 78 cm für moderne Aufzüge und309,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Auf welcher Seite steht der Gewinn in der Bilanz?
Der Gewinn steht auf der rechten Seite der Bilanz, auch bekannt als der Passivseite. Dort wird der Gewinn unter dem Eigenkapital ausgewiesen. Dies zeigt an, dass der Gewinn den Anteilseignern des Unternehmens gehört und nicht Teil der Verbindlichkeiten ist. Die linke Seite der Bilanz, auch bekannt als die Aktivseite, zeigt hingegen die Vermögenswerte des Unternehmens. Durch die Aufteilung in Aktiv- und Passivseite gibt die Bilanz einen Überblick über die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt. **
-
Auf welcher Seite steht das Eigenkapital in der Bilanz?
In der Bilanz steht das Eigenkapital auf der rechten Seite. Die Bilanz ist in zwei Teile unterteilt: die linke Seite zeigt die Aktiva, also die Vermögenswerte eines Unternehmens, während die rechte Seite die Passiva, also die Schulden und das Eigenkapital, darstellt. Das Eigenkapital ist der Anteil am Unternehmen, der den Eigentümern gehört, und es setzt sich aus dem Grundkapital und den Gewinnrücklagen zusammen. Es zeigt, wie viel das Unternehmen den Eigentümern schuldet und ist somit ein wichtiger Indikator für die finanzielle Gesundheit des Unternehmens. **
-
Wie kann ein Unternehmen sicherstellen, dass interne Kontrollen und Prozesse effektiv sind und Compliance-Richtlinien eingehalten werden?
Ein Unternehmen kann sicherstellen, dass interne Kontrollen und Prozesse effektiv sind, indem es klare Richtlinien und Verantwortlichkeiten festlegt, regelmäßige Überprüfungen durchführt und Schulungen für Mitarbeiter anbietet. Die Einhaltung von Compliance-Richtlinien kann durch die Implementierung eines Whistleblower-Programms, die regelmäßige Überprüfung von Geschäftspraktiken und die Zusammenarbeit mit externen Prüfern gewährleistet werden. Die kontinuierliche Überwachung, Kommunikation und Anpassung der internen Kontrollen und Prozesse sind entscheidend, um sicherzustellen, dass das Unternehmen den gesetzlichen Anforderungen entspricht und Risiken minimiert. **
-
Welche Rolle spielen Kontrollen in der Unternehmensführung und wie können sie zur Gewährleistung von Effizienz, Compliance und Risikomanagement beitragen?
Kontrollen spielen eine entscheidende Rolle in der Unternehmensführung, da sie sicherstellen, dass die Prozesse und Aktivitäten im Unternehmen effizient und wirksam sind. Sie tragen zur Gewährleistung von Effizienz bei, indem sie sicherstellen, dass Ressourcen optimal genutzt werden und Prozesse reibungslos ablaufen. Darüber hinaus helfen Kontrollen dabei, die Einhaltung von Gesetzen und Vorschriften (Compliance) sicherzustellen und das Risikomanagement zu unterstützen, indem potenzielle Risiken frühzeitig erkannt und minimiert werden. Durch die Implementierung von Kontrollen können Unternehmen ihre Leistung verbessern, rechtliche Risiken minimieren und langfristigen Erfolg sicherstellen. **

Welche Maßnahmen werden üblicherweise in Unternehmen implementiert, um interne Kontrollen zu gewährleisten und die Compliance mit gesetzlichen Vorschriften sicherzustellen?
Interne Kontrollen werden durch die Einführung von Richtlinien und Verfahren, Schulungen für Mitarbeiter und regelmäßige Überprüfungen durch interne Auditoren gewährleistet. Unternehmen implementieren auch Compliance-Programme, die die Einhaltung gesetzlicher Vorschriften überwachen, Risiken identifizieren und Maßnahmen zur Prävention von Verstößen ergreifen. Darüber hinaus können Unternehmen externe Prüfungen durch unabhängige Prüfer durchführen lassen, um die Wirksamkeit ihrer internen Kontrollen und Compliance-Maßnahmen zu überprüfen. **
Welche Seite ist Seite 9?
Die Seite 9 ist die neunte Seite eines Dokuments oder einer Publikation. Die genaue Position der Seite kann je nach Format und Layout variieren. Um die Seite 9 zu finden, kann man entweder durch das Dokument blättern oder die Seitennummer in der Kopf- oder Fußzeile überprüfen. **
Top-Angebote
Produkte zum Begriff Seite:
-
Compliance-Risikomanagement, Fachbücher von Andreas KarkZum Werk Die Compliance-Risiken des eigenen Unternehmens zu kennen, ist Grundvoraussetzung für die Wirksamkeit jedes Compliance-Programms. Wie jedoch Compliance-Risiken zu identifizieren, zu analysieren und zu bewerten sind und welche Möglichkeiten bestehen, Compliance-Risiken zu steuern, ist vielen nicht bewusst. Praktikable Hinweise hierzu finden sich bisher weder in der Literatur noch in der Rechtsprechung. Dieses Buch gibt wertvolle Hinweise für die konkrete Umsetzung der einzelnen Prozessschritte der Risikoanalyse und -steuerung im Unternehmen. Es erläutert die methodischen Grundlagen sowohl aus rechtlicher als auch aus unternehmerischer Sicht, z. B. wie das in § 92 Abs. 1 AktG vorgeschriebene Frühwarnsystem effizient und nachhaltig einzuführen ist. Dabei wird eine auf die jeweilige Unternehmensgrösse ausgerichtete, differenzierte Vorgehensweise beschrieben, die die unterschiedlichen Anforderungen vor allem auch der Unternehmen des Mittelstandes berücksichtigt. Anhand von fiktiven Beispielen und verschiedenen Abbildungen wird anschaulich dargestellt, wie der Prozess des Compliance-Risikomanagements abläuft. Darüber hinaus werden immer wieder Bezüge zu anglo-amerikanischen Vorschriften hergestellt, da diese für international tätige Unternehmen zunehmend an Bedeutung gewinnen. Vorteile auf einen Blick: für jedes Unternehmen geeignet, erfahrener Autor, wichtiges Unternehmensthema. Zur Neuauflage Die fortschreitende Regelungsdichte auf europäischer sowie nationaler Ebene sowie entsprechende Entscheidungen nationaler und europäischer Gerichte, neueste Literatur sowie Fachbeiträge wurden zum Anlass genommen, die Auflage grundlegend zu überarbeiten. Zielgruppe Für Compliance Officer sowie alle, die Compliance-Funktionen in Unternehmen übernehmen sollen oder übernommen haben, Juristinnen und Juristen in Rechtsabteilungen von Unternehmen sowie externe Compliance-Beraterinnen und -Berater.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kartellrechtliches Compliance-Risikomanagement, Fachbücher von Gregor SchottDie Bedeutung von kartellrechtlicher Compliance für Unternehmen ist ungebrochen, insbesondere vor dem Hintergrund der potenziell gravierenden Sanktionen bei Kartellverstössen. Gleichwohl stellt sich in der Praxis die Frage, wie die spezifischen Herausforderungen des Kartellrechts im Rahmen der etablierten Grundsätze von Compliance-Management-Systemen adressiert werden können. Die vorliegende Arbeit leitet daher ausgehend von den Compliance-Pflichten der Geschäftsleitung und den spezifischen kartellrechtlichen Risiken Anforderungen an das kartellrechtliche Compliance-Risikomanagement sowie Lösungsansätze für dessen praktische Umsetzung ab.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechnungslegung und Prüfung von Stiftungen, Fachbücher von Reinhard Berndt, Frank NordhoffZum Werk Das Werk bietet zum ersten Mal eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. Der Schwerpunkt liegt dabei auf den Besonderheiten von Stiftungen unter Berücksichtigung steuer- und stiftungsrechtlicher Implikationen. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schliesslich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Inhalt: Grundlagen des Stiftungsrechts Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick Problemorientierte Darstellung aller Fragestellungen rund um die Rechnungslegung von Stiftungen Hoher Praxisbezug Zur Neuauflage Die dritte Auflage berücksichtigt umfassend die Änderungen des Jahressteuergesetzes 2020 (Gemeinnützigkeitsrechtsreform) sowie das zum 1. Juli 2023 in Kraft getretene neue Stiftungsrecht. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Auf welcher Seite wird die Bilanz unterschrieben?
Die Bilanz wird in der Regel auf der rechten Seite unterschrieben. Dies liegt daran, dass auf der linken Seite die Aktiva aufgeführt sind, also die Vermögenswerte eines Unternehmens, während auf der rechten Seite die Passiva und das Eigenkapital aufgeführt sind. Die Unterschrift auf der rechten Seite bestätigt somit die Richtigkeit der Angaben zu den Schulden und dem Eigenkapital des Unternehmens. Es ist wichtig, dass die Bilanz von einer autorisierten Person, wie beispielsweise dem Geschäftsführer oder dem Steuerberater, unterschrieben wird, um die Verantwortung für die Richtigkeit der Angaben zu übernehmen. Die Unterschrift auf der Bilanz ist somit ein wichtiger Bestandteil des Abschlussprozesses und dient als Bestätigung der Genauigkeit und Vollständigkeit der finanziellen Informationen. **
-
Auf welcher Seite muss eine Bilanz unterschrieben werden?
Eine Bilanz muss auf der rechten Seite unterschrieben werden, da dies die Seite ist, auf der die Gesamtbeträge und das Eigenkapital aufgeführt sind. Die Unterschrift bestätigt, dass die Bilanz korrekt und vollständig ist. Es ist wichtig, dass die Unterschrift von einer autorisierten Person erfolgt, die für die Finanzen des Unternehmens verantwortlich ist. Die Unterschrift dient auch als Nachweis dafür, dass die Bilanz von einer befugten Person geprüft und genehmigt wurde. In einigen Ländern gibt es spezifische Anforderungen, wer die Bilanz unterschreiben darf, wie z.B. ein Steuerberater oder Wirtschaftsprüfer. **
-
Auf welcher Seite steht der Gewinn in der Bilanz?
Der Gewinn steht auf der rechten Seite der Bilanz, auch bekannt als der Passivseite. Dort wird der Gewinn unter dem Eigenkapital ausgewiesen. Dies zeigt an, dass der Gewinn den Anteilseignern des Unternehmens gehört und nicht Teil der Verbindlichkeiten ist. Die linke Seite der Bilanz, auch bekannt als die Aktivseite, zeigt hingegen die Vermögenswerte des Unternehmens. Durch die Aufteilung in Aktiv- und Passivseite gibt die Bilanz einen Überblick über die finanzielle Situation des Unternehmens zu einem bestimmten Zeitpunkt. **
-
Auf welcher Seite steht das Eigenkapital in der Bilanz?
In der Bilanz steht das Eigenkapital auf der rechten Seite. Die Bilanz ist in zwei Teile unterteilt: die linke Seite zeigt die Aktiva, also die Vermögenswerte eines Unternehmens, während die rechte Seite die Passiva, also die Schulden und das Eigenkapital, darstellt. Das Eigenkapital ist der Anteil am Unternehmen, der den Eigentümern gehört, und es setzt sich aus dem Grundkapital und den Gewinnrücklagen zusammen. Es zeigt, wie viel das Unternehmen den Eigentümern schuldet und ist somit ein wichtiger Indikator für die finanzielle Gesundheit des Unternehmens. **
Ähnliche Suchbegriffe für Seite
-
Compliance und interne Ermittlungen, Fachbücher von Vivien VeitDie Themen Compliance und interne Ermittlungen sind ihren Ruf als „Modethemen“ losgeworden und inzwischen fester Bestandteil der juristischen Auseinandersetzung. Vor dem Hintergrund dieser Entwicklung geniessen sie inzwischen auch in der juristischen Ausbildung - insbesondere im Bereich der wirtschaftsrechtlichen und wirtschaftswissenschaftlichen Studiengänge an Fachhochschulen - einen immer höheren Stellenwert. Aufgrund der Vielzahl der zusammenwirkenden Rechtsgebiete sowie einer grossen Menge von Praxisproblemen erschliesst sich die Thematik für Studierende jedoch oft nur schwer. Das vorliegende Werk schafft hier Abhilfe und ermöglicht einen zusammenhängenden Überblick über die Gesamtthematik. Um es nicht nur bei der Theorie zu belassen, wurde den Kapiteln 2 und 3 jeweils ein Praxisteil angeschlossen, der Best Practices sowie aktuelle Fälle aus der Beratungspraxis aufgreift und das Gelernte anschaulich vermittelt.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chicco Ohlala Twin, Betthimmel, Zwillingskinderwagen (Seite an Seite), Unisex, Faltbar, SilberTyp:Zwillingskinderwagen (Seite an Seite)Empfohlenes Alter in Monaten (max.):48 Monat( e)Anzahl der Sitze:2 Sitz(e)Faltbar:JaBetthimmel:JaProduktfarbe:SilberEmpfohlenes Alter in Monaten (mind.):0 Monat( e)Vorgeschlagenes Geschlecht:UnisexFaltungsstil:FlachAnzahl der Vorderreifen:2Anzahl der Hinterreifen:2Minimales Babygewicht:0 kgMaximales Babygewicht:15 kgGurtverschlusstyp:3-PunktEinstellbare Rückenlehne:JaFußstütze:JaSchlafmodus:JaMenge pro Packung:1 Stück(e)Stroller Accessoires enthalten:RegenschutzBreite:880 mmTiefe:780 mmHöhe:1000 mmGewicht:8 kgZusammengeklappte Breite:72 cmGefaltete Tiefe:30 cmZusammengeklappte Höhe:78 cm Höhe in cm:72Breite in cm:30Gewicht in kg:3.8Länge in cm:46Klappmechanismus:BuchfaltungProdukttyp: Gewicht in kg:8Klappmechanismus:BuchfaltungProdukttyp: Ohlala Twin, der ultraleichte Doppelkinderwagen (nur 9 kg) und kompakt, erleichtert das Gehen von Zwillingen oder Kindern in der Nähe der Geburt. Praktisch, dank seiner Breite von 78 cm für moderne Aufzüge und309,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ein Unternehmen sicherstellen, dass interne Kontrollen und Prozesse effektiv sind und Compliance-Richtlinien eingehalten werden?
Ein Unternehmen kann sicherstellen, dass interne Kontrollen und Prozesse effektiv sind, indem es klare Richtlinien und Verantwortlichkeiten festlegt, regelmäßige Überprüfungen durchführt und Schulungen für Mitarbeiter anbietet. Die Einhaltung von Compliance-Richtlinien kann durch die Implementierung eines Whistleblower-Programms, die regelmäßige Überprüfung von Geschäftspraktiken und die Zusammenarbeit mit externen Prüfern gewährleistet werden. Die kontinuierliche Überwachung, Kommunikation und Anpassung der internen Kontrollen und Prozesse sind entscheidend, um sicherzustellen, dass das Unternehmen den gesetzlichen Anforderungen entspricht und Risiken minimiert. **
-
Welche Rolle spielen Kontrollen in der Unternehmensführung und wie können sie zur Gewährleistung von Effizienz, Compliance und Risikomanagement beitragen?
Kontrollen spielen eine entscheidende Rolle in der Unternehmensführung, da sie sicherstellen, dass die Prozesse und Aktivitäten im Unternehmen effizient und wirksam sind. Sie tragen zur Gewährleistung von Effizienz bei, indem sie sicherstellen, dass Ressourcen optimal genutzt werden und Prozesse reibungslos ablaufen. Darüber hinaus helfen Kontrollen dabei, die Einhaltung von Gesetzen und Vorschriften (Compliance) sicherzustellen und das Risikomanagement zu unterstützen, indem potenzielle Risiken frühzeitig erkannt und minimiert werden. Durch die Implementierung von Kontrollen können Unternehmen ihre Leistung verbessern, rechtliche Risiken minimieren und langfristigen Erfolg sicherstellen. **
-
Welche Maßnahmen werden üblicherweise in Unternehmen implementiert, um interne Kontrollen zu gewährleisten und die Compliance mit gesetzlichen Vorschriften sicherzustellen?
Interne Kontrollen werden durch die Einführung von Richtlinien und Verfahren, Schulungen für Mitarbeiter und regelmäßige Überprüfungen durch interne Auditoren gewährleistet. Unternehmen implementieren auch Compliance-Programme, die die Einhaltung gesetzlicher Vorschriften überwachen, Risiken identifizieren und Maßnahmen zur Prävention von Verstößen ergreifen. Darüber hinaus können Unternehmen externe Prüfungen durch unabhängige Prüfer durchführen lassen, um die Wirksamkeit ihrer internen Kontrollen und Compliance-Maßnahmen zu überprüfen. **
-
Welche Seite ist Seite 9?
Die Seite 9 ist die neunte Seite eines Dokuments oder einer Publikation. Die genaue Position der Seite kann je nach Format und Layout variieren. Um die Seite 9 zu finden, kann man entweder durch das Dokument blättern oder die Seitennummer in der Kopf- oder Fußzeile überprüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.