Domain wirtschaftsprüferhandbuch.de kaufen?
Wir ziehen mit dem Projekt
wirtschaftsprüferhandbuch.de um.
Sind Sie am Kauf der Domain
wirtschaftsprüferhandbuch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wirtschaftsprüferhandbuch.de kaufen?
Warum springt die Gasheizung Rapido nicht an?
Es gibt verschiedene mögliche Gründe, warum die Gasheizung Rapido nicht anspringt. Es könnte ein Problem mit der Zündung geben, zum Beispiel eine defekte Zündkerze oder ein fehlerhaftes Zündmodul. Es könnte auch ein Problem mit der Gasversorgung geben, wie zum Beispiel eine leere Gasflasche oder ein blockierter Gasregler. Es ist ratsam, einen Fachmann zu kontaktieren, um das genaue Problem zu diagnostizieren und zu beheben. **
Wie kann ich Wasser in den Heizkreislauf meiner Rapido Therme nachfüllen?
Um Wasser in den Heizkreislauf Ihrer Rapido Therme nachzufüllen, müssen Sie zunächst den Wasserdruck im System überprüfen. Dazu können Sie das Manometer an der Therme verwenden. Wenn der Druck zu niedrig ist, schließen Sie das Füllventil an der Therme und öffnen langsam den Wasserhahn, um das System auf den richtigen Druck zu bringen. Achten Sie darauf, den Druck nicht zu hoch einzustellen, um Schäden am System zu vermeiden. **

Ähnliche Suchbegriffe für JSO-RAPIDO-Stirnprofiler-51x40mm-OHNE
Top-Angebote
Produkte zum Begriff JSO-RAPIDO-Stirnprofiler-51x40mm-OHNE:
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann man den Fehler F6 beim Gasbrennwertgerät Rapido Econfloor GAK 120 (Gebläsefehler) selbst finden und beheben?
Es ist möglich, den Fehler F6 beim Gasbrennwertgerät Rapido Econfloor GAK 120 selbst zu finden und zu beheben, sofern man über ausreichende Kenntnisse und Erfahrung im Umgang mit solchen Geräten verfügt. Es wird jedoch empfohlen, einen Fachmann hinzuzuziehen, da es sich um einen Gebläsefehler handelt, der möglicherweise eine genaue Diagnose und Reparatur erfordert. **
-
Wie kann ein Unternehmen sicherstellen, dass interne Kontrollen und Prozesse effektiv sind und Compliance-Richtlinien eingehalten werden?
Ein Unternehmen kann sicherstellen, dass interne Kontrollen und Prozesse effektiv sind, indem es klare Richtlinien und Verantwortlichkeiten festlegt, regelmäßige Überprüfungen durchführt und Schulungen für Mitarbeiter anbietet. Die Einhaltung von Compliance-Richtlinien kann durch die Implementierung eines Whistleblower-Programms, die regelmäßige Überprüfung von Geschäftspraktiken und die Zusammenarbeit mit externen Prüfern gewährleistet werden. Die kontinuierliche Überwachung, Kommunikation und Anpassung der internen Kontrollen und Prozesse sind entscheidend, um sicherzustellen, dass das Unternehmen den gesetzlichen Anforderungen entspricht und Risiken minimiert. **
-
Welche Rolle spielen Kontrollen in der Unternehmensführung und wie können sie zur Gewährleistung von Effizienz, Compliance und Risikomanagement beitragen?
Kontrollen spielen eine entscheidende Rolle in der Unternehmensführung, da sie sicherstellen, dass die Prozesse und Aktivitäten im Unternehmen effizient und wirksam sind. Sie tragen zur Gewährleistung von Effizienz bei, indem sie sicherstellen, dass Ressourcen optimal genutzt werden und Prozesse reibungslos ablaufen. Darüber hinaus helfen Kontrollen dabei, die Einhaltung von Gesetzen und Vorschriften (Compliance) sicherzustellen und das Risikomanagement zu unterstützen, indem potenzielle Risiken frühzeitig erkannt und minimiert werden. Durch die Implementierung von Kontrollen können Unternehmen ihre Leistung verbessern, rechtliche Risiken minimieren und langfristigen Erfolg sicherstellen. **
-
Welche Maßnahmen werden üblicherweise in Unternehmen implementiert, um interne Kontrollen zu gewährleisten und die Compliance mit gesetzlichen Vorschriften sicherzustellen?
Interne Kontrollen werden durch die Einführung von Richtlinien und Verfahren, Schulungen für Mitarbeiter und regelmäßige Überprüfungen durch interne Auditoren gewährleistet. Unternehmen implementieren auch Compliance-Programme, die die Einhaltung gesetzlicher Vorschriften überwachen, Risiken identifizieren und Maßnahmen zur Prävention von Verstößen ergreifen. Darüber hinaus können Unternehmen externe Prüfungen durch unabhängige Prüfer durchführen lassen, um die Wirksamkeit ihrer internen Kontrollen und Compliance-Maßnahmen zu überprüfen. **
Lohnt es sich, einen Beruf ohne Fachwissen und ohne Interesse auszuüben?
Es kann schwierig sein, einen Beruf ohne Fachwissen und ohne Interesse auszuüben, da dies zu Unzufriedenheit und mangelnder Motivation führen kann. Es ist wichtig, einen Beruf zu wählen, der zu den eigenen Fähigkeiten und Interessen passt, um langfristig erfolgreich und glücklich zu sein. Wenn möglich, ist es ratsam, nach Möglichkeiten zu suchen, um Fachwissen aufzubauen oder den Beruf zu wechseln, um eine erfüllendere Karriere zu verfolgen. **
Wie kann ein Unternehmen sicherstellen, dass es bei einem Audit in den Bereichen Finanzen, Compliance und Datenschutz erfolgreich abschneidet?
Ein Unternehmen kann sicherstellen, dass es bei einem Audit erfolgreich abschneidet, indem es regelmäßige interne Überprüfungen durchführt, um sicherzustellen, dass alle Finanz- und Compliance-Richtlinien eingehalten werden. Darüber hinaus ist es wichtig, dass das Unternehmen eine klare Dokumentation aller finanziellen Transaktionen und Compliance-Maßnahmen führt, um bei einem Audit nachweisen zu können, dass alle Vorschriften eingehalten wurden. Zudem sollte das Unternehmen sicherstellen, dass es alle Datenschutzbestimmungen einhält und die Daten seiner Kunden und Mitarbeiter angemessen schützt, um bei einem Audit in diesem Bereich erfolgreich zu sein. Schließlich ist es wichtig, dass das Unternehmen ein starkes internes Kontrollsystem implementiert, um potenzielle Risiken zu identifizieren und zu minimieren, was dazu beiträgt, dass **
Top-Angebote
Produkte zum Begriff JSO-RAPIDO-Stirnprofiler-51x40mm-OHNE:
-
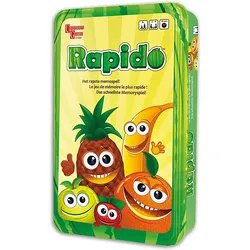
Rapido, MetallboxPiatnik Rapido Das schnellste Memoryspiel ! Lässt Dein Gehirn dich nicht im Stich? Dann spiele jetzt dieses irre Spiel! Präge dir die verschiedenen Obstsorten ein und entdecke als erster, was sich auf der Rückseite der Karte verändert hat. Weißt du es? Nimm dann so schnell wie möglich das richtige S...5,99 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Dampfgarer RapidoDer Rapido von Bianco ist ein multifunktionaler Dampfgarer und verfügt über insgesamt 3 übereinanderliegende Ebenen. Damit können mehrere Gerichte gleichzeitig zubereitet werden. Der Rapido Dampfgarer verfügt über ein patentiertes STRIX-Schnellheizsystems, bedeutet, kurze Anlaufzeit für eine hohe Dampfgeschwindigkeit. Dank eines schnellen und effizienten Dampfausstoßes, können die Lebensmittel schnell und schonend zubereitet werden. Die Reisschale und die Garbehälter sind BPA-frei. Das Gesamtgarvolumen beträgt 9 Liter, die auf 3 Garbehälter aufgeteilt wurden. Vorteile & Merkmale Dampfgarer mit patentierter STRIX-Dampftechnologie 50% schneller als vergleichbare Systeme 3 Dampfgarbehälter aus BPA-freiem Kunststoff im Vergleich zum kochen, sehr schonende Zubereitung Einlegeböden aus Edelstahl großes Volumen von bis zu 9 Litern Garbehälter stapelbar und damit platzsparend verstaubar große Wasseröffnung Einfache Bedienung - Drehschalter mit einer Zeiteinstellung von bis zu 30 Minuten Au...119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum springt die Gasheizung Rapido nicht an?
Es gibt verschiedene mögliche Gründe, warum die Gasheizung Rapido nicht anspringt. Es könnte ein Problem mit der Zündung geben, zum Beispiel eine defekte Zündkerze oder ein fehlerhaftes Zündmodul. Es könnte auch ein Problem mit der Gasversorgung geben, wie zum Beispiel eine leere Gasflasche oder ein blockierter Gasregler. Es ist ratsam, einen Fachmann zu kontaktieren, um das genaue Problem zu diagnostizieren und zu beheben. **
-
Wie kann ich Wasser in den Heizkreislauf meiner Rapido Therme nachfüllen?
Um Wasser in den Heizkreislauf Ihrer Rapido Therme nachzufüllen, müssen Sie zunächst den Wasserdruck im System überprüfen. Dazu können Sie das Manometer an der Therme verwenden. Wenn der Druck zu niedrig ist, schließen Sie das Füllventil an der Therme und öffnen langsam den Wasserhahn, um das System auf den richtigen Druck zu bringen. Achten Sie darauf, den Druck nicht zu hoch einzustellen, um Schäden am System zu vermeiden. **
-
Kann man den Fehler F6 beim Gasbrennwertgerät Rapido Econfloor GAK 120 (Gebläsefehler) selbst finden und beheben?
Es ist möglich, den Fehler F6 beim Gasbrennwertgerät Rapido Econfloor GAK 120 selbst zu finden und zu beheben, sofern man über ausreichende Kenntnisse und Erfahrung im Umgang mit solchen Geräten verfügt. Es wird jedoch empfohlen, einen Fachmann hinzuzuziehen, da es sich um einen Gebläsefehler handelt, der möglicherweise eine genaue Diagnose und Reparatur erfordert. **
-
Wie kann ein Unternehmen sicherstellen, dass interne Kontrollen und Prozesse effektiv sind und Compliance-Richtlinien eingehalten werden?
Ein Unternehmen kann sicherstellen, dass interne Kontrollen und Prozesse effektiv sind, indem es klare Richtlinien und Verantwortlichkeiten festlegt, regelmäßige Überprüfungen durchführt und Schulungen für Mitarbeiter anbietet. Die Einhaltung von Compliance-Richtlinien kann durch die Implementierung eines Whistleblower-Programms, die regelmäßige Überprüfung von Geschäftspraktiken und die Zusammenarbeit mit externen Prüfern gewährleistet werden. Die kontinuierliche Überwachung, Kommunikation und Anpassung der internen Kontrollen und Prozesse sind entscheidend, um sicherzustellen, dass das Unternehmen den gesetzlichen Anforderungen entspricht und Risiken minimiert. **
Ähnliche Suchbegriffe für JSO-RAPIDO-Stirnprofiler-51x40mm-OHNE
-
Kark, Andreas: Compliance-RisikomanagementCompliance-Risikomanagement , Gefährdungslagen erkennen und steuern , Tagfahrleuchten > Beleuchtung , Auflage: 3., überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240222, Produktform: Kartoniert, Titel der Reihe: Compliance für die Praxis##, Autoren: Kark, Andreas, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 359, Abbildungen: mit 30 Abbildungen und 55 Checklisten, Keyword: Best Practice; Black swan; CMS; Frühwarnsystem; Hinweisgeberschutzgesetz; IDW; Internes Kontrollsystem; PS; Risikoanalyse; Risikomanagement; Risikosteuerung; Risk Management, Fachschema: Compliance~Handelsrecht~Business / Management~Management~Management / Risikomanagement~Risikomanagement~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 359 Blätter, Länge: 239, Breite: 161, Höhe: 24, Gewicht: 712, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Berndt, Reinhard: Rechnungslegung und Prüfung von StiftungenRechnungslegung und Prüfung von Stiftungen , Zum Werk Das Werk bietet eine umfassende Darstellung aller Themen rund um die Rechnungslegung von Stiftungen. Behandelt wird sowohl die Einnahmen-Ausgabenrechnung mit Vermögensübersicht als auch der kaufmännische Jahresabschluss. So wird beispielsweise der Nachweis der Vermögenserhaltung umfassend thematisiert. Schließlich werden auch die verschiedenen Prüfungsinstanzen der Rechnungslegung von Stiftungen und ihre jeweilige Vorgehensweise dargestellt. Aus dem Inhalt: Adressaten, Zwecke und Methoden der Rechnungslegung Normen zur Rechnungslegung von Stiftungen Steuerrechtliche Vorschriften mit Auswirkung auf die Rechnungslegung Jahresrechnung und Vermögensübersicht einer Stiftung Der Bericht über die Erfüllung des Stiftungszwecks Grundlagen zum kaufmännischen Jahresabschluss einer Stiftung Einzelfragen zur Bilanz und zur Gewinn- und Verlustrechnung Anhang, Lagebericht und Konzernabschluss einer Stiftung Prüfung der Rechnungslegung von Stiftungen Publizität von Stiftungen Besonderheiten der Rechnungslegung von Krankenhäusern in der Rechtsform der Stiftung Vorteile auf einen Blick problemorientierte Darstellung hoher Praxisbezug mit neuem Stiftungsrecht Zur Neuauflage Die 3 Auflage berücksichtigt umfassend das zum ersten Juli 2023 in Kraft getretene neue Stiftungsrecht sowie die IDW Stellungnahme "IDW RS HFA 5" aus dem Dezember 2023. Im Rahmen der Stiftungsrechtsreform sind auch die neuen bzw. überarbeiteten Landesstiftungsgesetze sowie die Interpretation durch das Institut der Wirtschaftsprüfer e.V. eingearbeitet. Darüber hinaus werden aktuelle Themen wie die Nachhaltigkeitsberichterstattung aufgenommen. Zielgruppe Für Stiftungen, Stiftungsverantwortliche, Steuerberatung, Wirtschaftsprüfung, Aufsichtsbehörden. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., vollständig neubearbeitete Auflage, Erscheinungsjahr: 20240705, Produktform: Leinen, Autoren: Berndt, Reinhard~Nordhoff, Frank, Edition: NED, Auflage: 24003, Auflage/Ausgabe: 3., vollständig neubearbeitete Auflage, Seitenzahl/Blattzahl: 272, Keyword: Bilanzierung; Gemeinnützigkeit; Jahresabschlussprüfung; Krankenhaus; Rechnungslegung; Stiftung; Stiftungsrecht; Vermögenserhaltung, Fachschema: Abgabe - Abgabenordnung - AO~Rechnungslegung~Steuergesetz~Steuerrecht - Steuergesetz~Stiftungsrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 302 Blätter, Länge: 242, Breite: 167, Höhe: 26, Gewicht: 768, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rolle spielen Kontrollen in der Unternehmensführung und wie können sie zur Gewährleistung von Effizienz, Compliance und Risikomanagement beitragen?
Kontrollen spielen eine entscheidende Rolle in der Unternehmensführung, da sie sicherstellen, dass die Prozesse und Aktivitäten im Unternehmen effizient und wirksam sind. Sie tragen zur Gewährleistung von Effizienz bei, indem sie sicherstellen, dass Ressourcen optimal genutzt werden und Prozesse reibungslos ablaufen. Darüber hinaus helfen Kontrollen dabei, die Einhaltung von Gesetzen und Vorschriften (Compliance) sicherzustellen und das Risikomanagement zu unterstützen, indem potenzielle Risiken frühzeitig erkannt und minimiert werden. Durch die Implementierung von Kontrollen können Unternehmen ihre Leistung verbessern, rechtliche Risiken minimieren und langfristigen Erfolg sicherstellen. **
-
Welche Maßnahmen werden üblicherweise in Unternehmen implementiert, um interne Kontrollen zu gewährleisten und die Compliance mit gesetzlichen Vorschriften sicherzustellen?
Interne Kontrollen werden durch die Einführung von Richtlinien und Verfahren, Schulungen für Mitarbeiter und regelmäßige Überprüfungen durch interne Auditoren gewährleistet. Unternehmen implementieren auch Compliance-Programme, die die Einhaltung gesetzlicher Vorschriften überwachen, Risiken identifizieren und Maßnahmen zur Prävention von Verstößen ergreifen. Darüber hinaus können Unternehmen externe Prüfungen durch unabhängige Prüfer durchführen lassen, um die Wirksamkeit ihrer internen Kontrollen und Compliance-Maßnahmen zu überprüfen. **
-
Lohnt es sich, einen Beruf ohne Fachwissen und ohne Interesse auszuüben?
Es kann schwierig sein, einen Beruf ohne Fachwissen und ohne Interesse auszuüben, da dies zu Unzufriedenheit und mangelnder Motivation führen kann. Es ist wichtig, einen Beruf zu wählen, der zu den eigenen Fähigkeiten und Interessen passt, um langfristig erfolgreich und glücklich zu sein. Wenn möglich, ist es ratsam, nach Möglichkeiten zu suchen, um Fachwissen aufzubauen oder den Beruf zu wechseln, um eine erfüllendere Karriere zu verfolgen. **
-
Wie kann ein Unternehmen sicherstellen, dass es bei einem Audit in den Bereichen Finanzen, Compliance und Datenschutz erfolgreich abschneidet?
Ein Unternehmen kann sicherstellen, dass es bei einem Audit erfolgreich abschneidet, indem es regelmäßige interne Überprüfungen durchführt, um sicherzustellen, dass alle Finanz- und Compliance-Richtlinien eingehalten werden. Darüber hinaus ist es wichtig, dass das Unternehmen eine klare Dokumentation aller finanziellen Transaktionen und Compliance-Maßnahmen führt, um bei einem Audit nachweisen zu können, dass alle Vorschriften eingehalten wurden. Zudem sollte das Unternehmen sicherstellen, dass es alle Datenschutzbestimmungen einhält und die Daten seiner Kunden und Mitarbeiter angemessen schützt, um bei einem Audit in diesem Bereich erfolgreich zu sein. Schließlich ist es wichtig, dass das Unternehmen ein starkes internes Kontrollsystem implementiert, um potenzielle Risiken zu identifizieren und zu minimieren, was dazu beiträgt, dass **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.